Financieringskeuze en bankvoorwaarden voor uw mantelzorgwoning
Bijgewerkt op 28 oktober 2026 · Kennisbank van Villea
Door Lea - Villea
Een bank beoordeelt niet alleen hoeveel u wilt lenen, maar ook uw inkomen, bestaande verplichtingen en de woning die als zekerheid dient. Bespreek daarom vóór aankoop hoe uw geldverstrekker een modulaire mantelzorgwoning beoordeelt en welke voorwaarden gelden. Wij bouwen de woning in onze werkplaats en plaatsen die als prefab modules op locatie; vertel uw bank hoe de woning wordt gebouwd en geplaatst.
Alle artikelen over financieringskeuze en bankvoorwaarden
Een taxatie vóór financiering van uw mantelzorgwoning: wat moet de geldverstrekker kunnen beoordelen?
Lees meerUw mantelzorgwoning later verkopen of verplaatsen: wat spreekt u vooraf af met de bank?
Lees meerEen mantelzorgwoning financieren met bestaande kredieten: wat laat u eerst beoordelen?
Lees meerHypotheek verhogen of persoonlijke lening: wat vergelijkt u voor uw mantelzorgwoning?
Lees meerEen mantelzorgwoning kopen als ondernemer: welk inkomen laat u eerst beoordelen?
Lees meerUw hypotheekofferte verloopt vóór de plaatsing: wat regelt u vóór aankoop?
Lees meerUw mantelzorgwoning betalen uit beleggingen: welk budget is werkelijk beschikbaar?
Lees meerWat beoordeelt de bank bij financiering?
De geldverstrekker bepaalt of u kunt lenen en onder welke voorwaarden. Daarbij kan de bank onder meer kijken naar uw inkomen, uitgaven, bestaande kredieten en de waarde en juridische status van de woning. De uitkomst verschilt per bank en per persoonlijke situatie. Ga er dus niet zonder bevestiging van uit dat een mantelzorgwoning op dezelfde manier wordt beoordeeld als een reguliere woning.
Leg uit dat het om een modulaire woning gaat die in onze werkplaats wordt gebouwd en daarna op locatie wordt geplaatst. Vraag de bank welke informatie zij nodig heeft om de woning te beoordelen. Denk aan een offerte, tekeningen, informatie over de plaatsing en duidelijkheid over de grond waarop de woning komt. De bank kan ook vragen hoe woning en grond juridisch met elkaar samenhangen.
Hypotheek verhogen of een persoonlijke lening?
Een hypotheekverhoging en een persoonlijke lening zijn verschillende leenvormen. Bij een hypotheek hoort de woning als zekerheid; bij een persoonlijke lening wordt geen hypotheek op de woning gevestigd. De gevolgen voor rente, looptijd, maandlasten en voorwaarden verschillen per aanbieder en lening. Vergelijk daarom niet alleen het maandbedrag, maar vraag ook naar de totale kosten, eventuele bijkomende kosten en wat er gebeurt als u eerder wilt aflossen.
Laat uw bank of financieel adviseur beide mogelijkheden beoordelen op basis van uw situatie en het bedrag dat u nodig hebt. De keuze kan ook afhangen van de waarde van uw woning, uw bestaande hypotheek en de manier waarop de bank de mantelzorgwoning beoordeelt. Lees meer over de afweging tussen de leenvormen in hypotheek verhogen of persoonlijke lening.
Welke kosten en stukken bespreekt u vóór aankoop?
Vraag uw geldverstrekker welk bedrag zij wil beoordelen en welke kosten in de financiering kunnen worden meegenomen. Naast de woning kunnen kosten ontstaan voor bijvoorbeeld de fundering, nutsaansluitingen, transport, een kraan bij een lastig bereikbare plek en eventuele vergunningen. Na een schouw zetten wij zulke bijkomende kosten in een aparte offerte. Bekijk ook onze uitleg over prijzen van mantelzorgwoningen om uw eerste kostenoverzicht op te stellen.
Vraag de bank welke stukken nodig zijn en of zij een taxatie wil laten uitvoeren. Een taxateur en geldverstrekker moeten de woning en de situatie op het perceel kunnen beoordelen; de bank bepaalt welke taxatie zij accepteert. Bereid dit gesprek voor met de vragen over taxatie vóór financiering van uw mantelzorgwoning.
Bespreek daarnaast of betalingen uit een bouwdepot mogelijk zijn en welke facturen of bevestigingen daarvoor vooraf nodig zijn. Ga niet uit van vergoeding uit een bouwdepot voordat uw bank dat schriftelijk heeft bevestigd. Lees wat u vooraf laat bevestigen als u uw mantelzorgwoning uit een bouwdepot wilt betalen.
Hoe voorkomt u problemen met bestaande kredieten?
Een doorlopend krediet, persoonlijke lening of andere betalingsverplichting kan invloed hebben op de beoordeling van uw leencapaciteit. Een BKR-registratie betekent niet op zichzelf dat financiering wel of niet mogelijk is: de geldverstrekker beoordeelt uw situatie en de gegevens die voor de aanvraag van belang zijn. Vraag vooraf hoe bestaande kredieten worden meegewogen en of het aflossen of aanpassen van een krediet gevolgen heeft voor uw aanvraag.
Bespreek uw verplichtingen voordat u een aankoopverplichting aangaat. Leg uw bank of financieel adviseur voor welke kredieten er lopen en vraag welke informatie nodig is voor de beoordeling van uw aanvraag.
Wat spreekt u af over de offerte en later gebruik?
Een hypotheekaanbod kan een geldigheidsduur hebben en voorwaarden bevatten waaraan u vóór de afgesproken datum moet voldoen. Vraag wanneer het aanbod verloopt, welke documenten nog ontbreken en of de bank de planning voor aankoop en bouw accepteert. Onze bouw- en plaatsingsplanning bekijken we per situatie; stem die daarom af met uw geldverstrekker voordat u definitieve afspraken maakt.
Wilt u de woning later verkopen of verplaatsen, vraag dan vooraf welke gevolgen dat kan hebben voor uw lening en de zekerheid van de bank. Laat vastleggen of u toestemming nodig hebt en wat er met de lening gebeurt bij verkoop, verplaatsing of het einde van het gebruik. De voorwaarden kunnen per bank en overeenkomst verschillen. De pagina over verkoop of verplaatsing van uw mantelzorgwoning helpt u die vragen voor te bereiden.
Woninginformatie voor uw bankgesprek
Vraag uw bank eerst welke woninggegevens zij nodig heeft. Wij kunnen informatie over het ontwerp, tekeningen en de offerte voor uw maatwerkwoning aanleveren. Geef daarbij aan welke stukken uw geldverstrekker vraagt, zodat duidelijk is welke woninginformatie u nog nodig hebt.
Bespreek de woninginformatie en tekeningen voor uw bankgesprek met Villea. Wij helpen met informatie over de woning; voor financieringsadvies en de beoordeling van uw aanvraag gaat u naar uw financieel adviseur of geldverstrekker.
Veelgestelde vragen
Wat doet u als uw bank weinig ervaring heeft met modulaire woningen?
Vraag welke informatie de bank nodig heeft om de woning en de plaatsing te beoordelen. Wij kunnen u voorzien van informatie over onze woning en offerte, zodat u die met uw adviseur of geldverstrekker kunt bespreken. Alleen de bank kan bevestigen of zij de financiering wil verstrekken en onder welke voorwaarden.
Kan ik al een woning kopen voordat de bank de financiering heeft bevestigd?
Dat hangt af van uw afspraken en de voorwaarden van de koop. Ga niet uit van financiering die nog niet is goedgekeurd en bespreek met uw adviseur welke risico’s u loopt als de lening niet doorgaat. Vraag de bank welke stappen afgerond moeten zijn voordat u een verplichting aangaat.
Kan Villea bepalen of mijn bank de mantelzorgwoning financiert?
Nee. Wij kunnen informatie geven over de woning, maar de geldverstrekker beoordeelt uw financiële situatie, de woning en de voorwaarden. Vraag uw bank om een beoordeling van uw eigen situatie voordat u financieringsafspraken maakt.
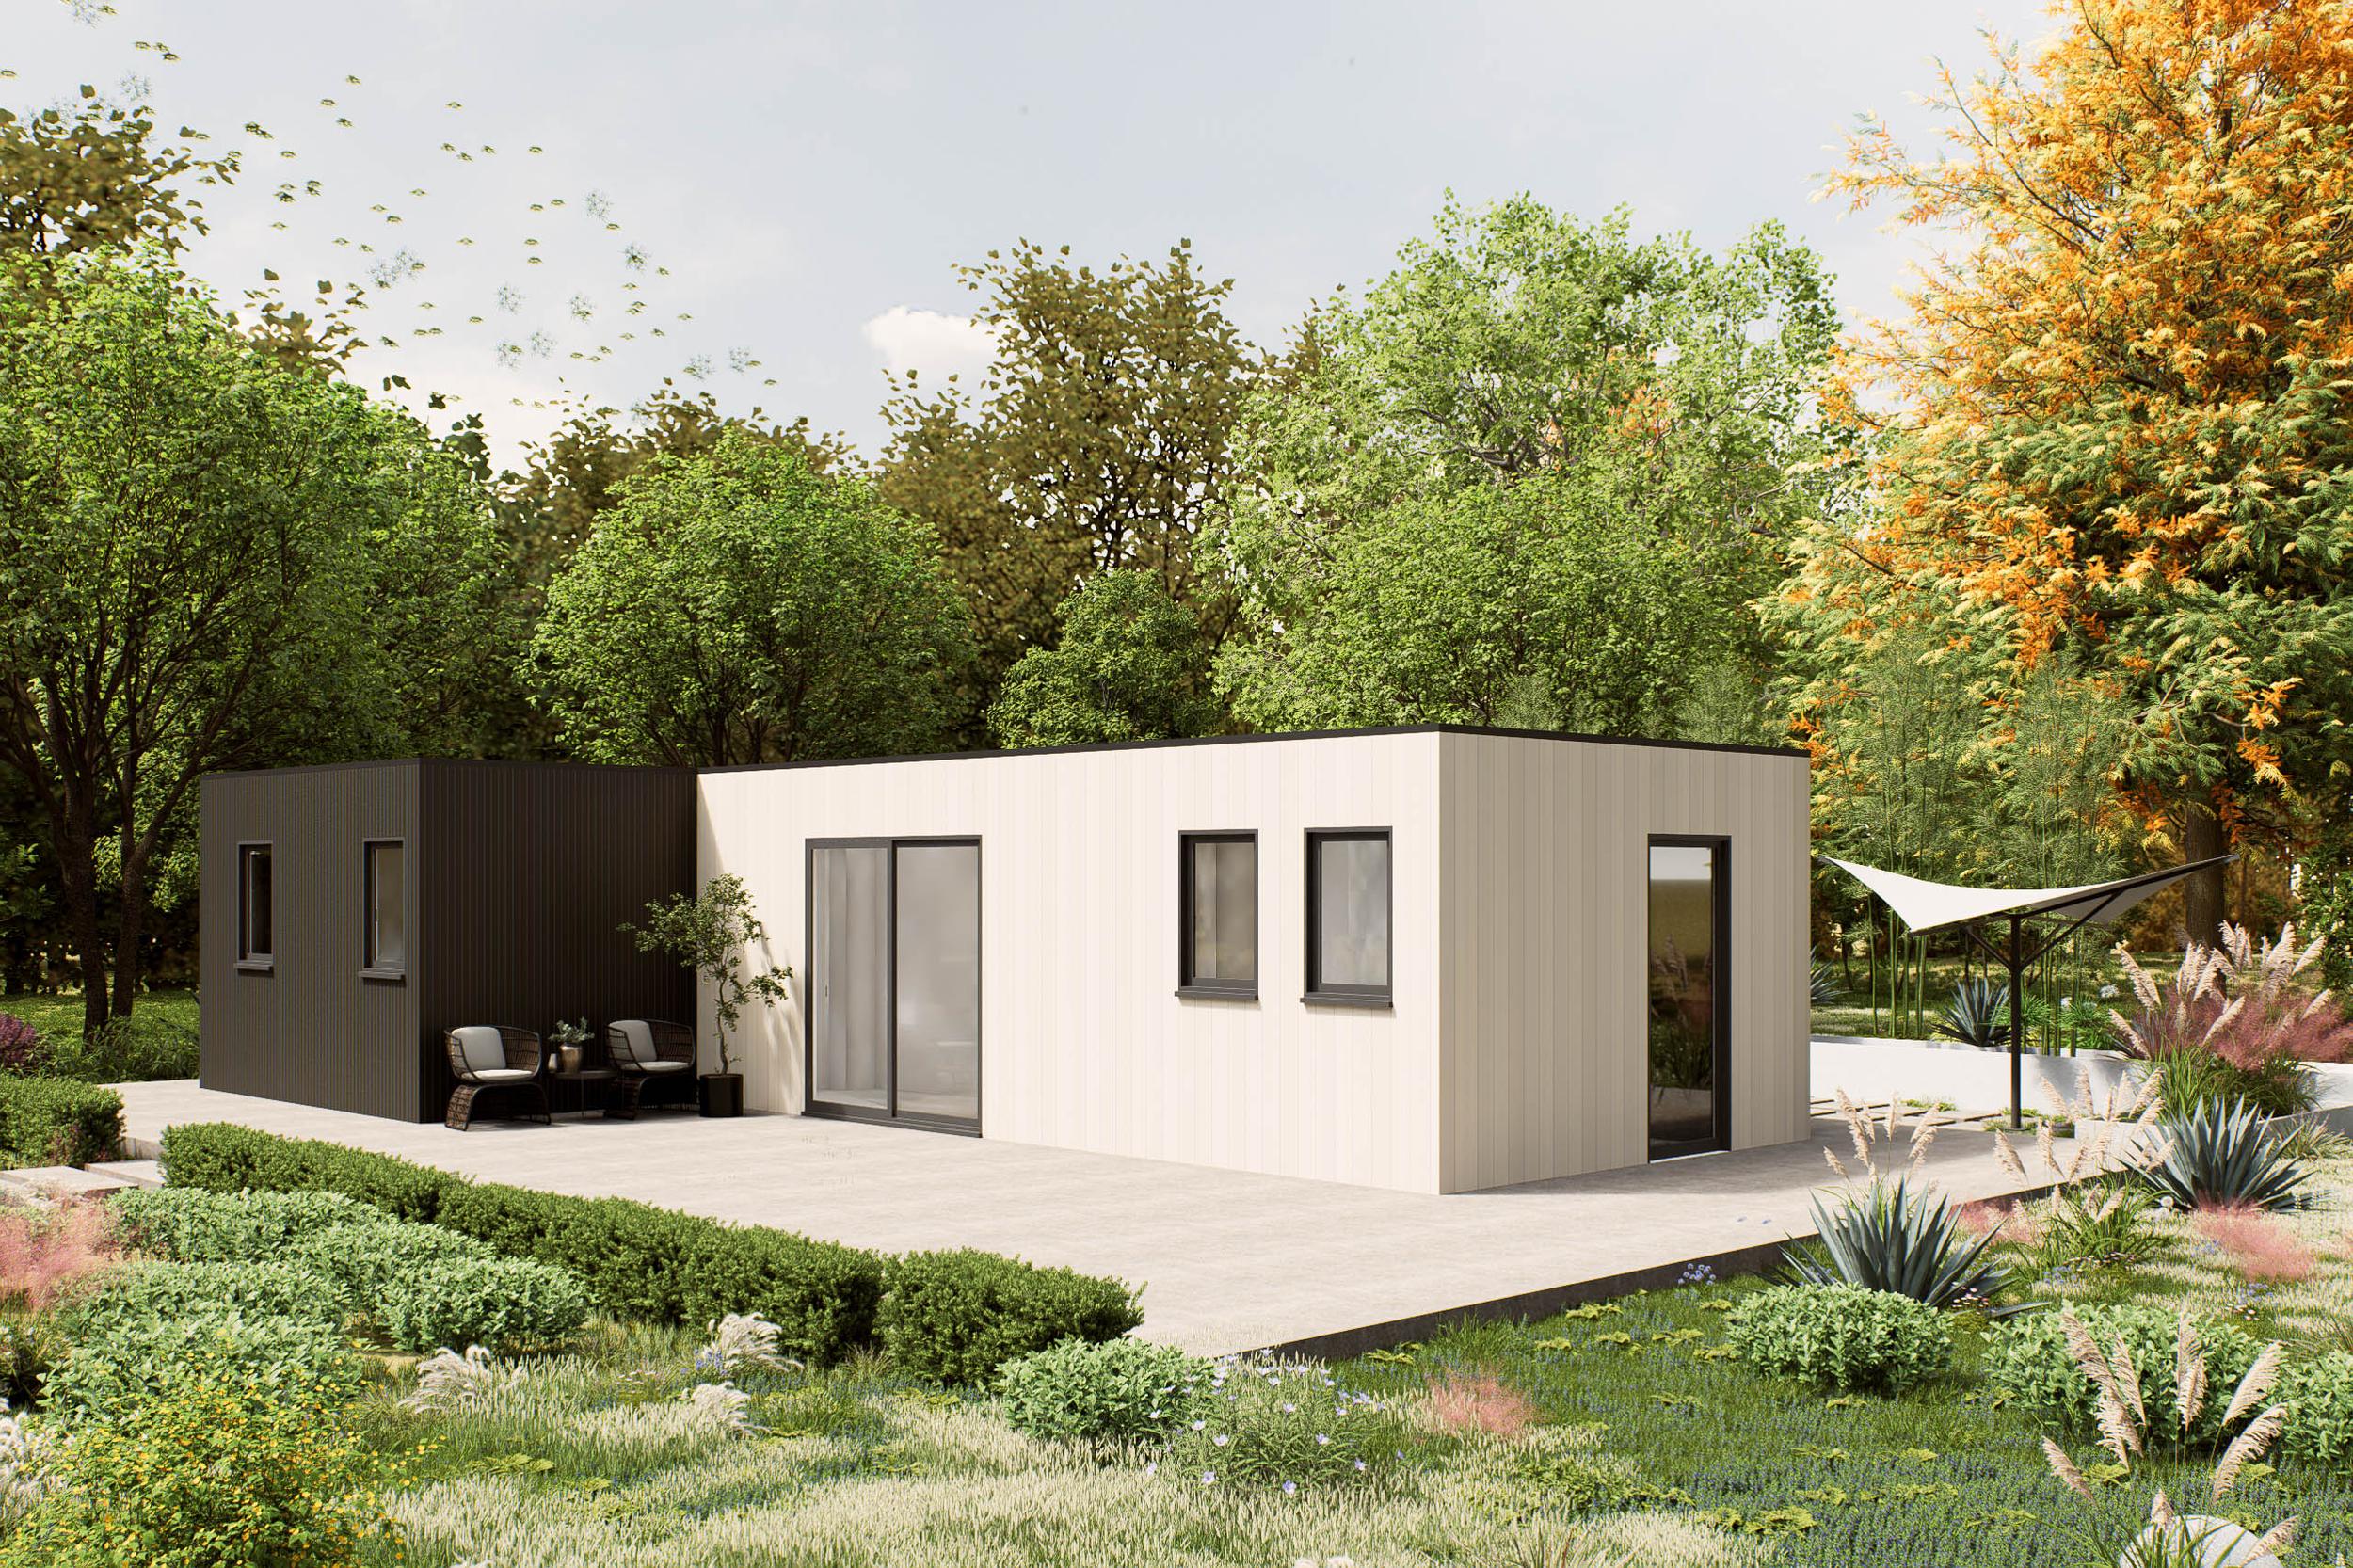
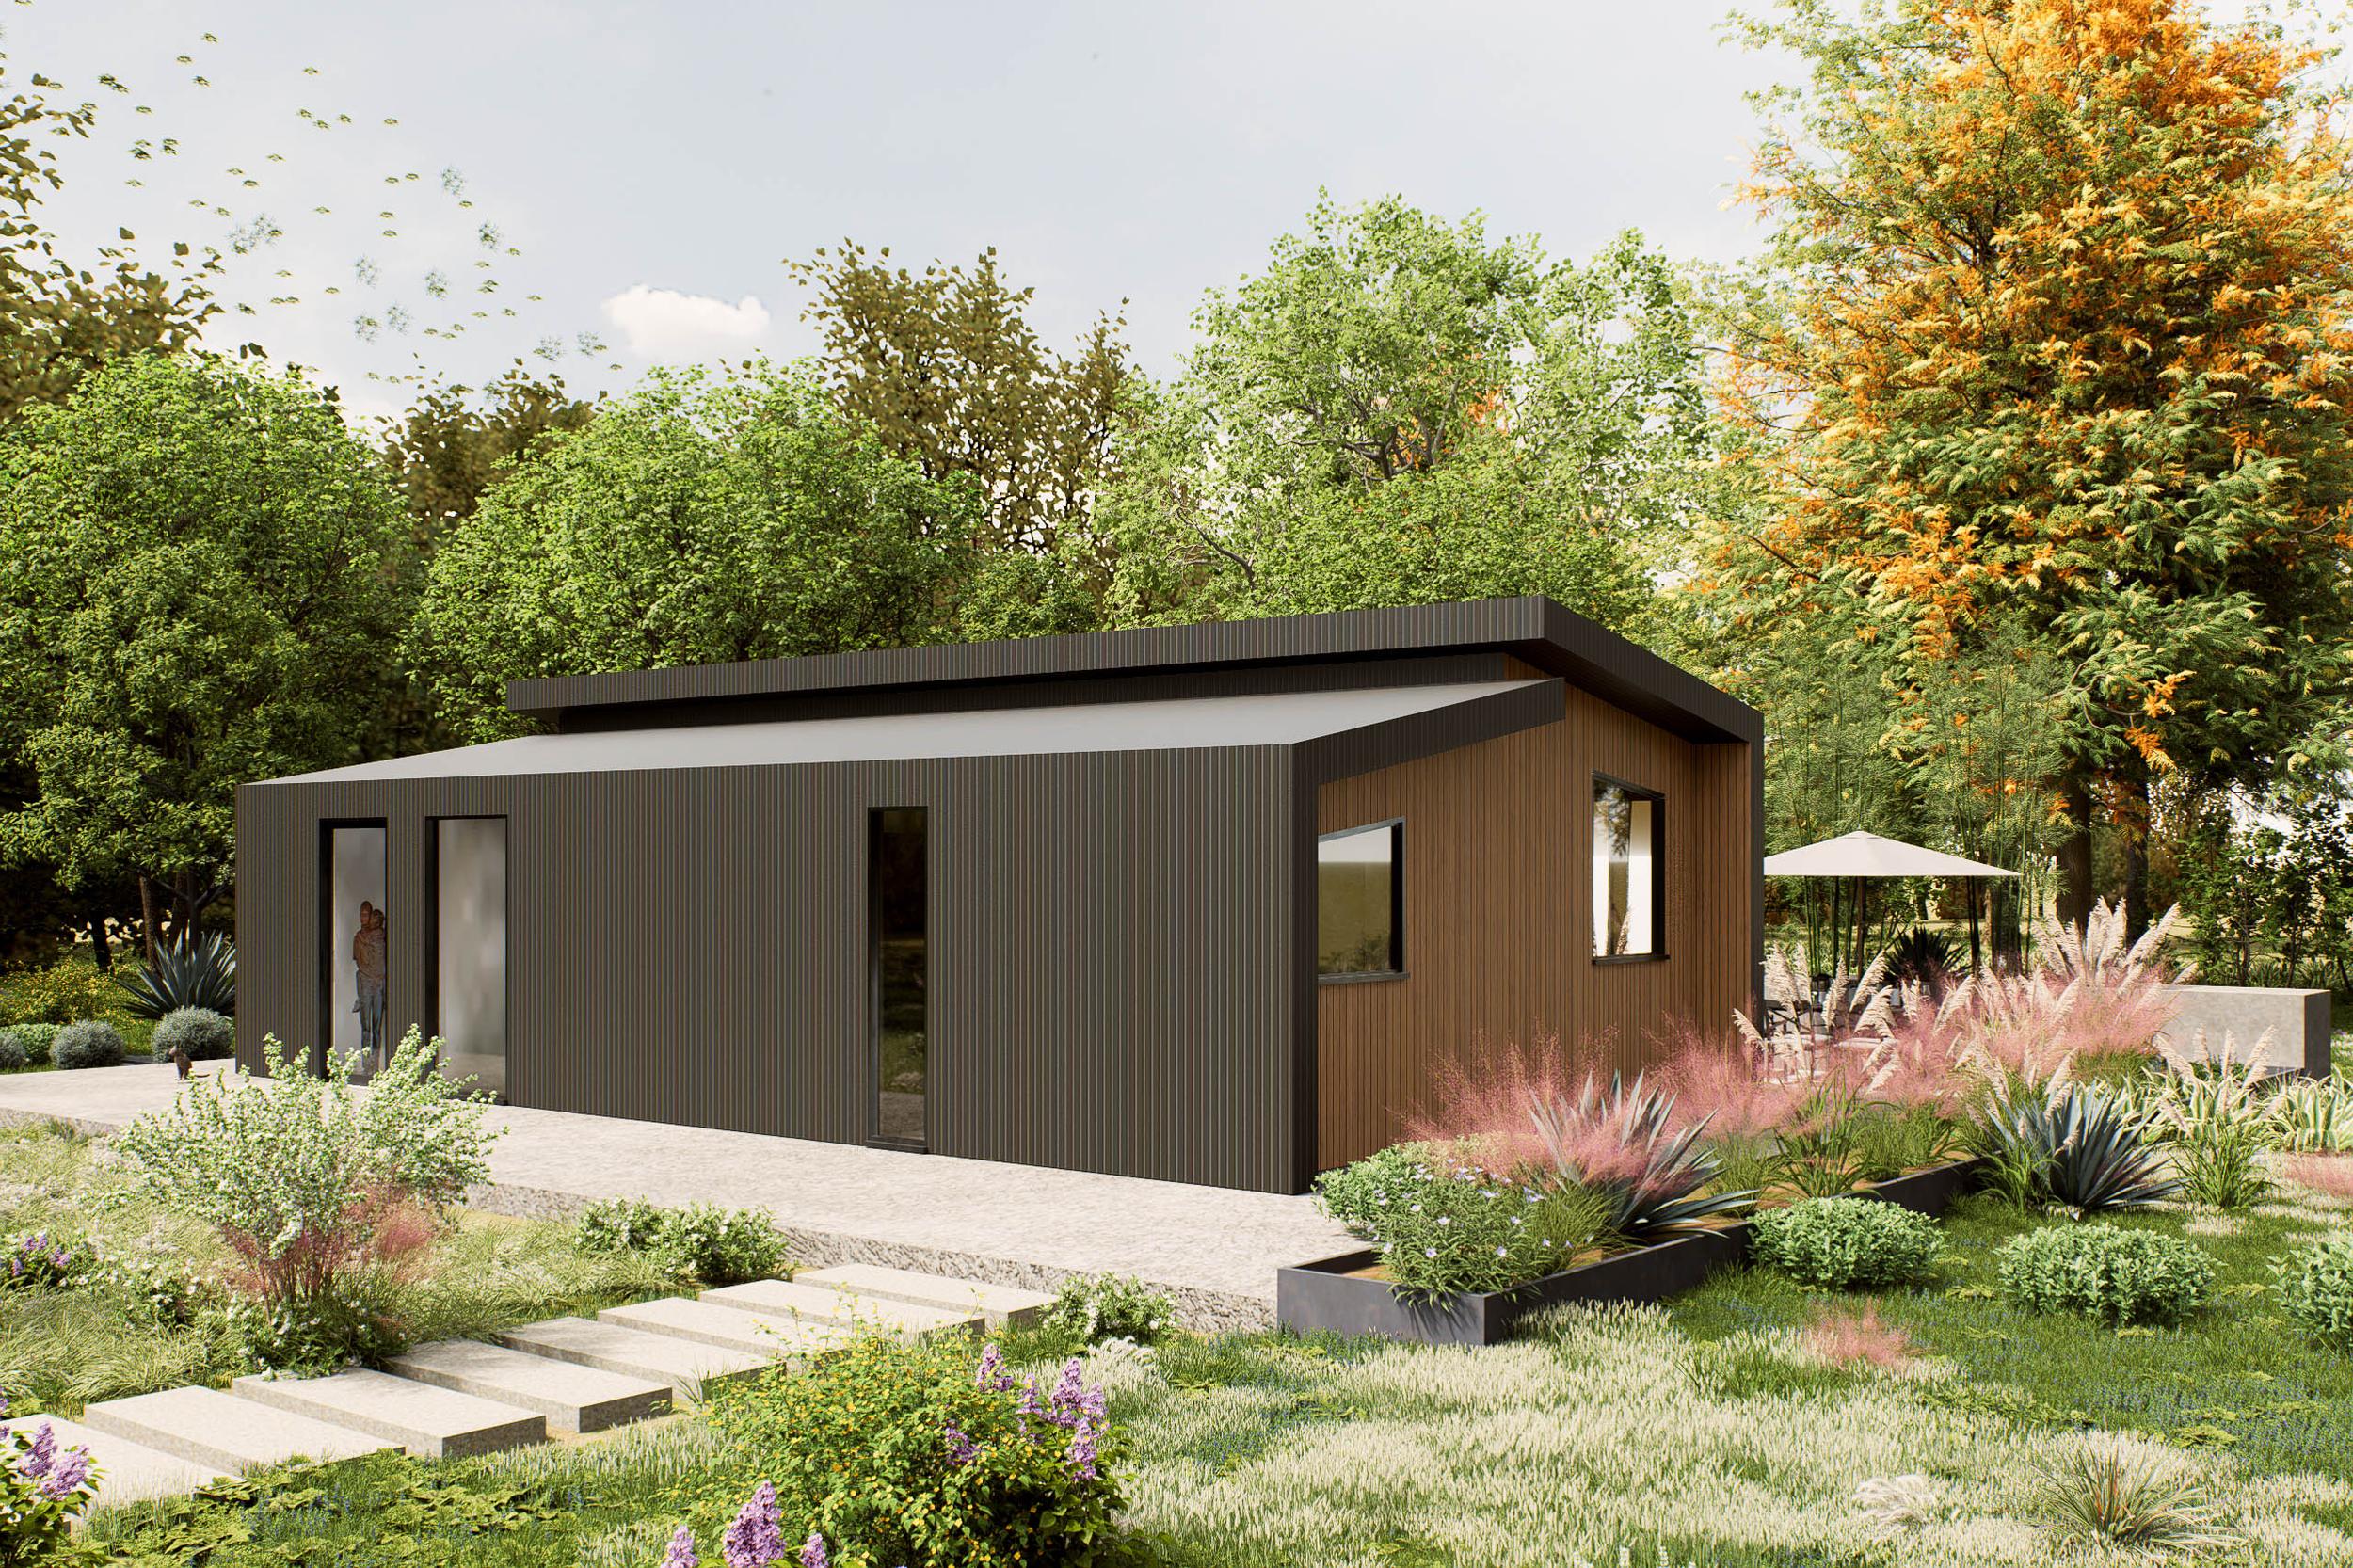
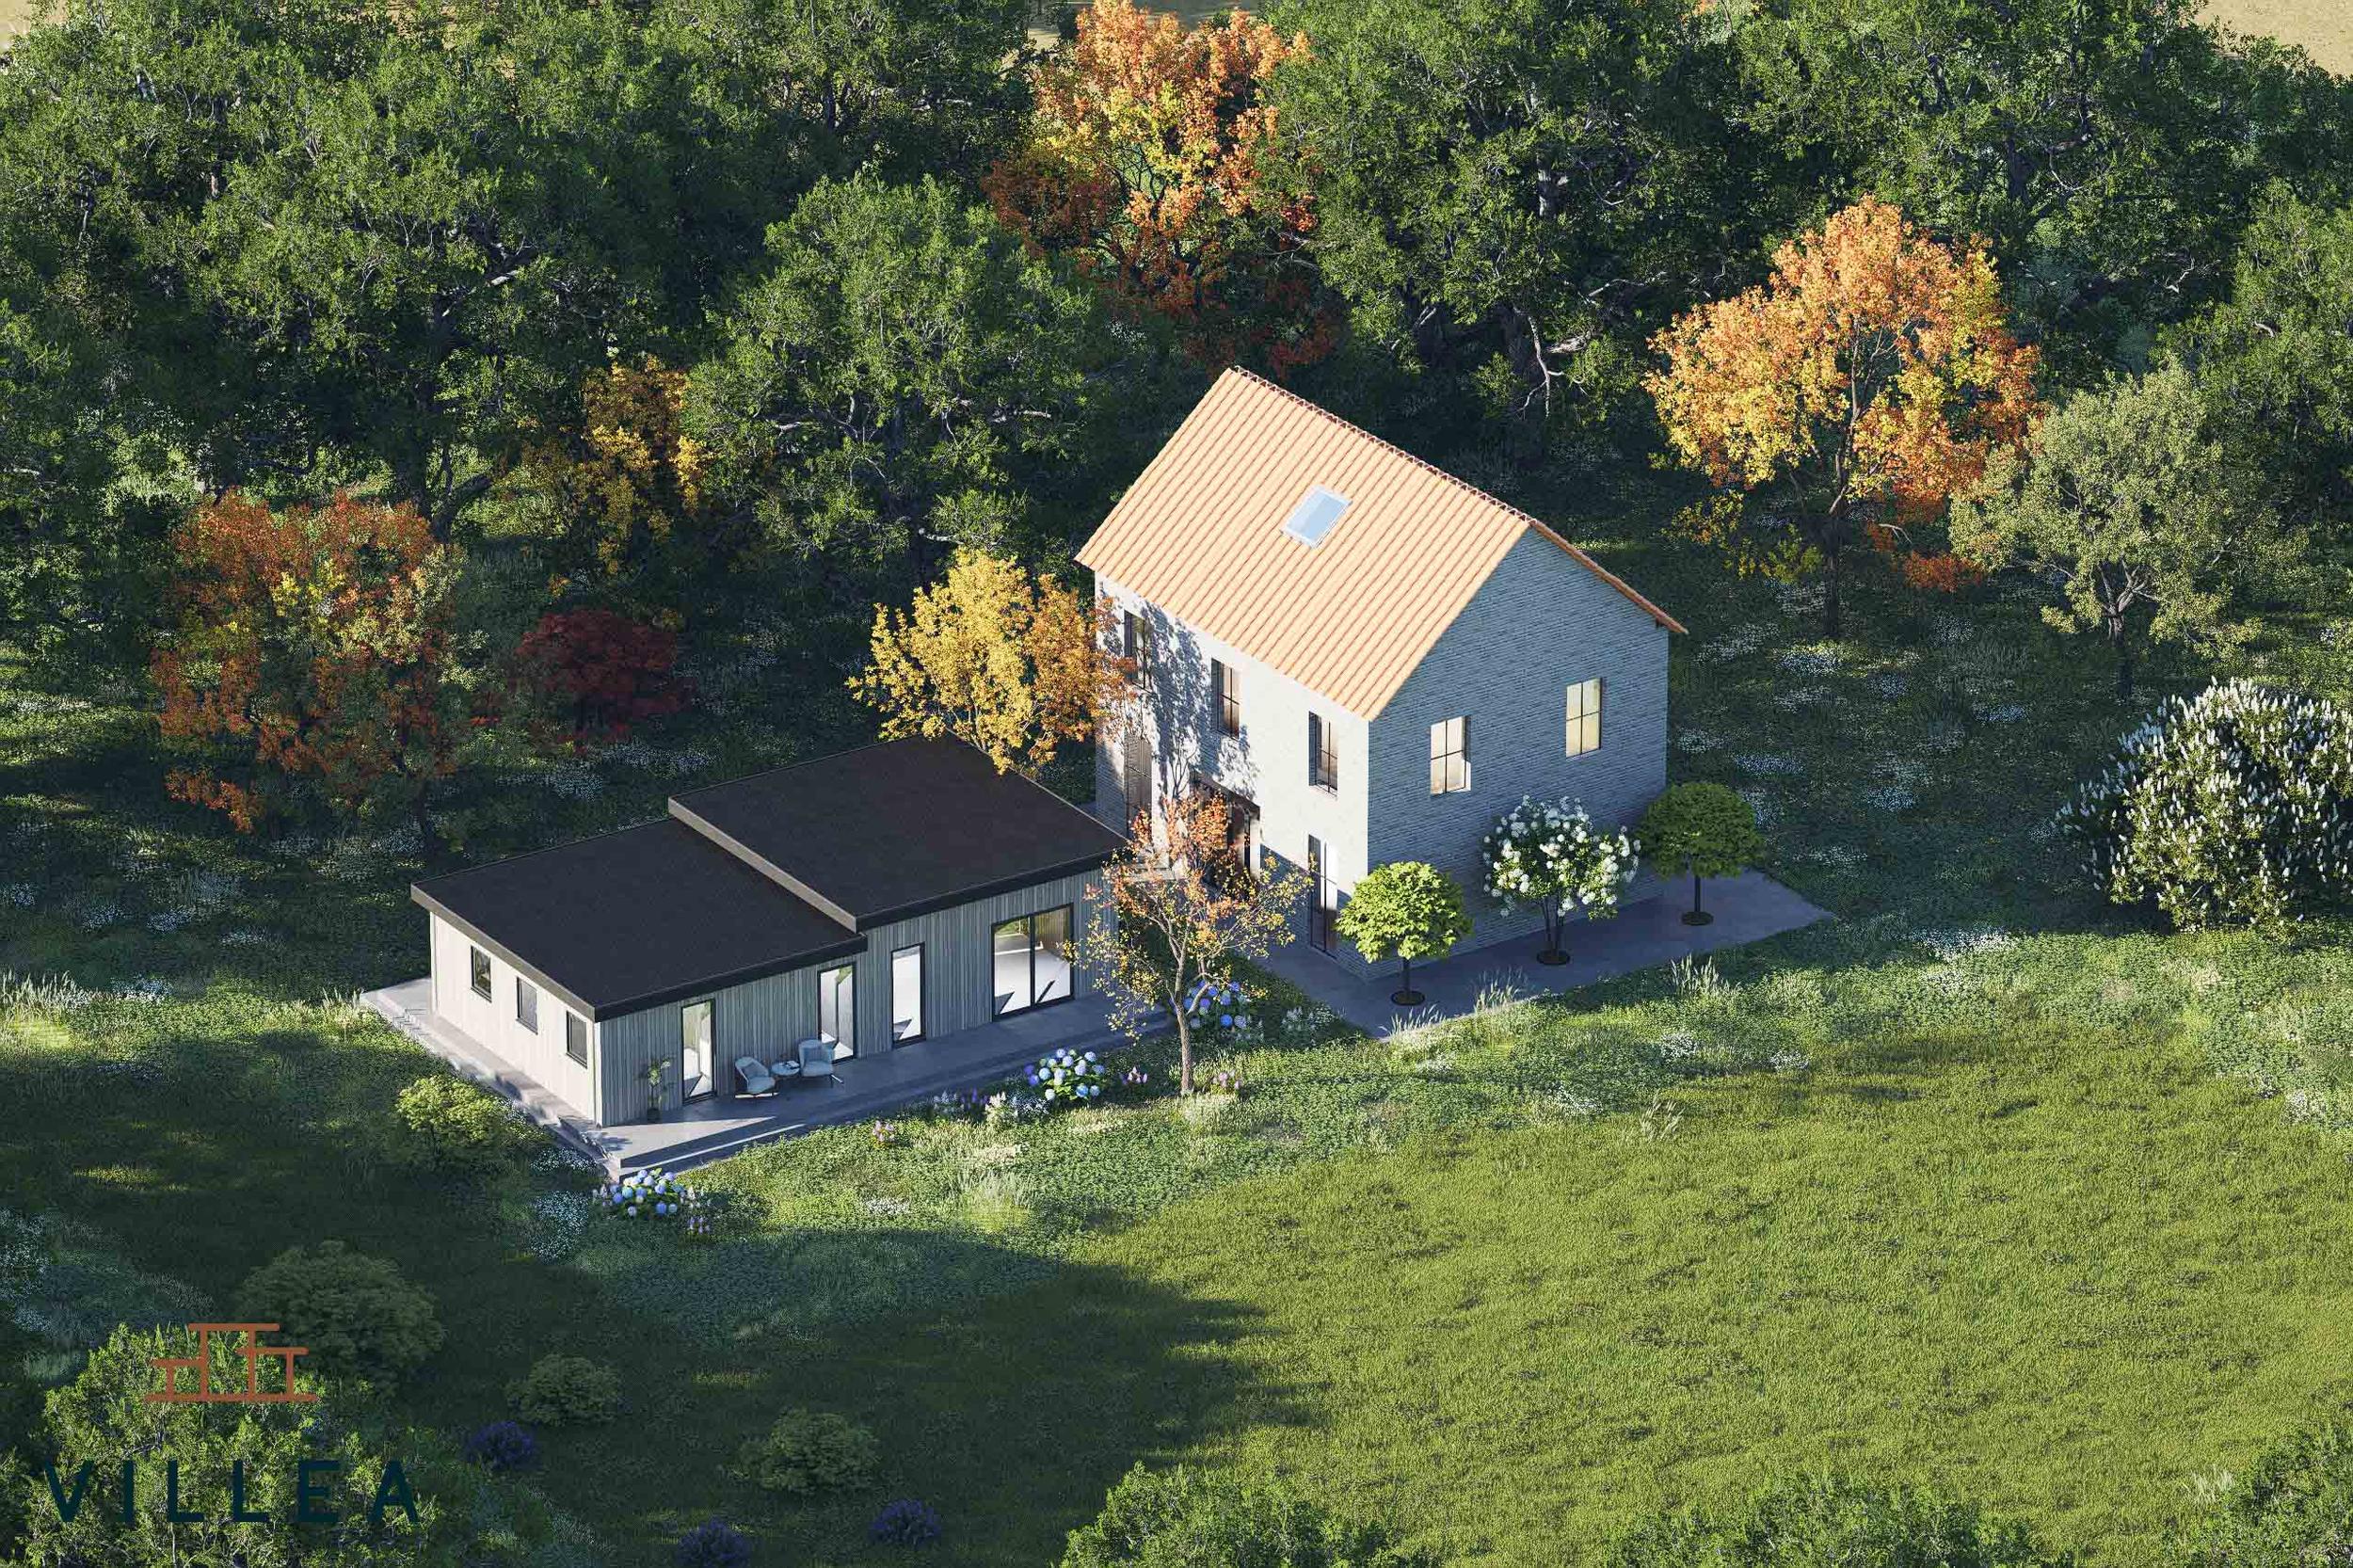
Uitgelicht model

Ook interessant
Een mantelzorgwoning kopen als ondernemer: welk inkomen laat u eerst beoordelen?
Uw mantelzorgwoning later verkopen of verplaatsen: wat spreekt u vooraf af met de bank?
Hypotheek verhogen of persoonlijke lening: wat vergelijkt u voor uw mantelzorgwoning?
Een mantelzorgwoning financieren met bestaande kredieten: wat laat u eerst beoordelen?
Uw hypotheekofferte verloopt vóór de plaatsing: wat regelt u vóór aankoop?
Uw mantelzorgwoning betalen uit beleggingen: welk budget is werkelijk beschikbaar?
MAGAZINE AANVRAGEN
Inspiratie nodig?
Vraag ons inspiratiemagazine hier aan. Meer dan 20 pagina’s boordevol inspiratie, informatie en tips!