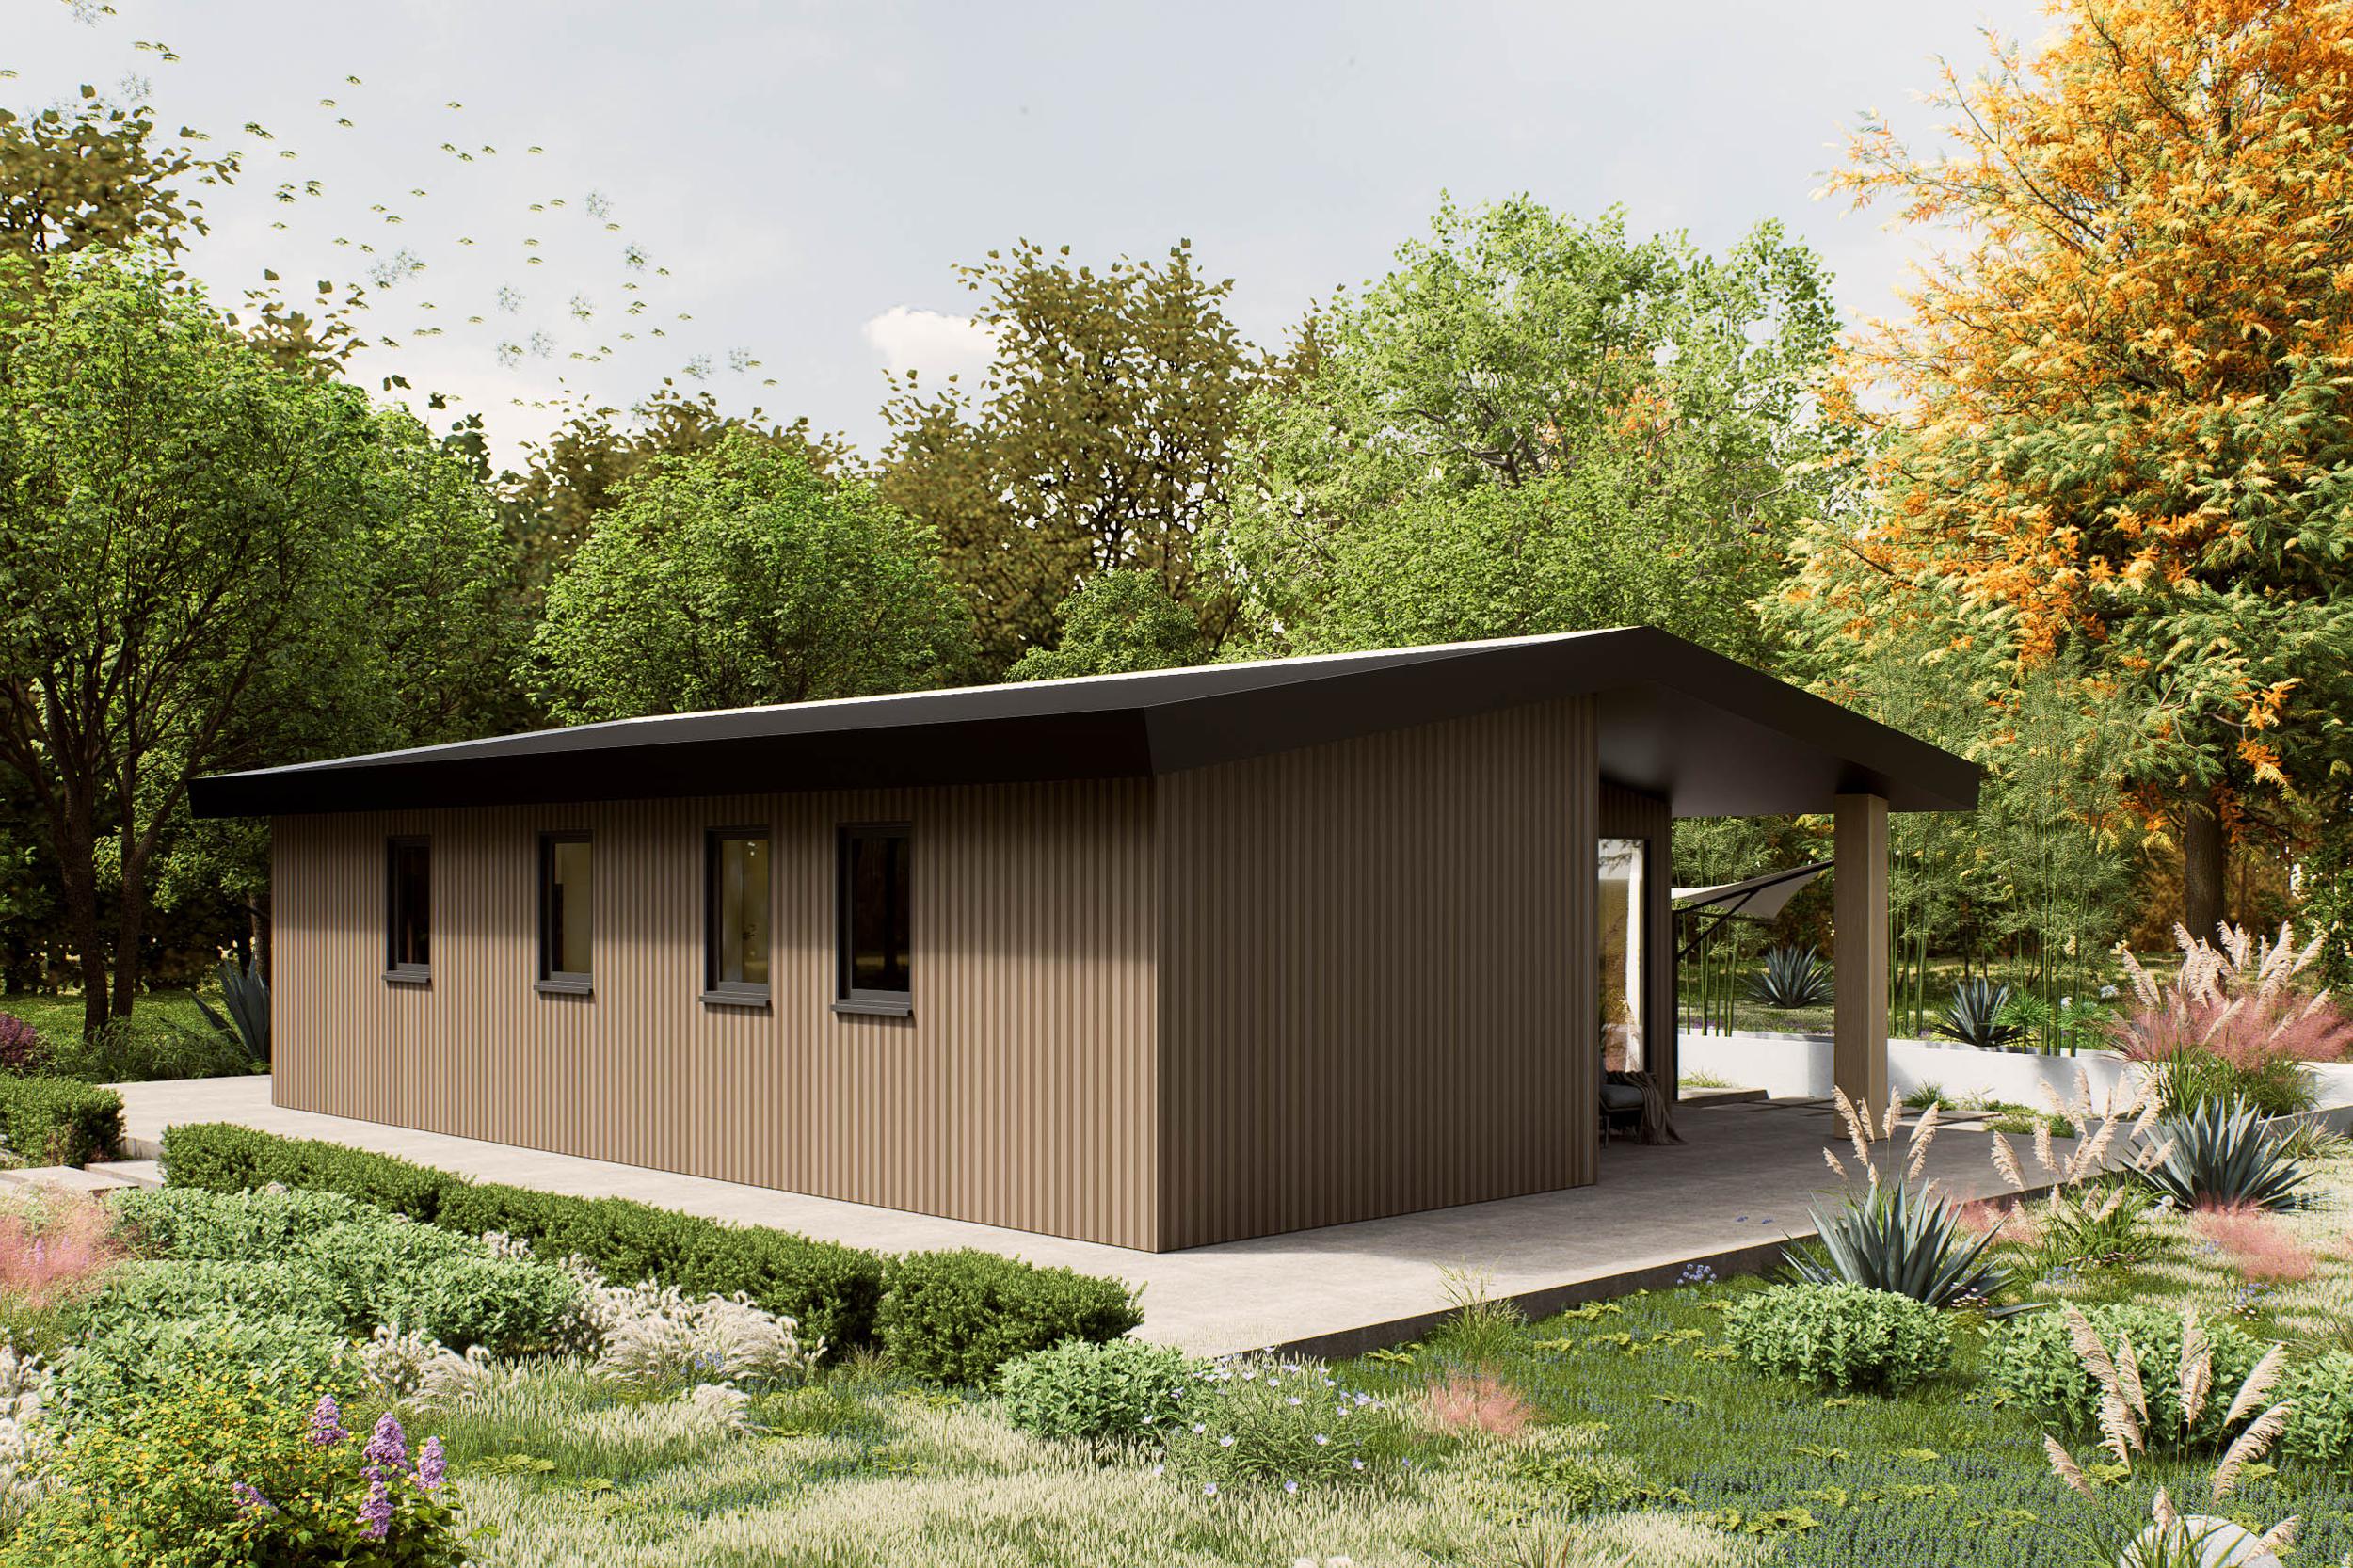
100 m² · 2 slaapkamers · Plat dak
Bijgewerkt op 28 oktober 2026 · Kennisbank van Villea
Door Lea - Villea
Vergelijk een hypotheekverhoging en een persoonlijke lening voor uw mantelzorgwoning op hetzelfde benodigde leenbedrag én dezelfde aflosperiode. De laagste rente is niet automatisch de goedkoopste keuze: neem ook eenmalige kosten, maandlasten en de schuld die aan het einde resteert mee. Welke leenvorm mogelijk is, hangt af van uw financiële situatie en van de beoordeling door de geldverstrekker.
Een geldverstrekker beoordeelt niet alleen of u de extra maandlast kunt dragen. Bij een hypotheekverhoging kijkt de bank ook naar de woning en het onderpand. Vraag daarom vooraf of de bank een modulaire, verplaatsbare mantelzorgwoning op uw locatie wil meenemen in de financiering en welke stukken zij daarvoor nodig heeft. Dat een woning als onderpand wordt aangeboden, betekent niet automatisch dat de bank ermee instemt.
Wij bouwen onze woningen in modules in onze eigen werkplaats en plaatsen ze compleet op locatie. Ze zijn verplaatsbaar; een woning die niet meer wordt gebruikt, kan binnen een dag worden verplaatst. Bespreek die kenmerken daarom uitdrukkelijk met de geldverstrekker. De bank bepaalt zelf hoe zij de woning, de grond en de waarde beoordeelt. Voor de taxatievragen die daarbij kunnen spelen, leest u meer over taxatie voor de financiering.
Een persoonlijke lening wordt doorgaans beoordeeld als consumptief krediet. De geldverstrekker kijkt naar uw inkomen, uitgaven en bestaande financiële verplichtingen. Ook daarvoor geldt: u kunt vooraf laten toetsen of het gewenste bedrag en de maandlast bij uw situatie passen, maar een aanvraag biedt geen garantie op acceptatie. De voorwaarden verschillen per aanbieder. Lees meer over de bredere financieringskeuze en bankvoorwaarden.
Vraag voor beide leenvormen een offerte aan voor hetzelfde bedrag dat u nodig hebt voor de woning en eventuele onderdelen die u wilt meefinancieren. Zet de totale kosten naast elkaar, niet alleen het rentepercentage. Bij een hypotheekverhoging kunnen bijvoorbeeld advies-, taxatie- of notariskosten spelen; of die nodig zijn en hoe hoog ze zijn, hangt af van uw situatie en de gekozen route. Vraag de aanbieder welke kosten gelden en of u ze zelf betaalt of meefinanciert. Bij een persoonlijke lening vraagt u de aanbieder om het totale terug te betalen bedrag en de kosten die in de offerte zijn opgenomen.
Gebruik de offertes om deze vergelijking in te vullen. Neem de bedragen rechtstreeks over, zonder aanbiedingen met verschillende leenbedragen of looptijden naast elkaar te zetten:
Vraag de geldverstrekker hoe deze bedragen zijn berekend en welke kosten eventueel nog buiten de offerte vallen. Een rentepercentage op zichzelf geeft geen volledig beeld van wat u betaalt.
De aanschafprijs van de woning is een aparte invoer voor uw begroting. Bekijk daarvoor onze prijzen van mantelzorgwoningen. Wilt u vooraf bespreken welke ontwerpkeuzes en onderdelen in uw woningofferte passen? Bespreek uw woningwensen met ons via het contactformulier. Dit gesprek gaat over ontwerp en offerte, niet over het regelen van een lening.
Zet beide offertes op dezelfde afloshorizon. Een hypotheek kan een lagere rente hebben, maar bij een langere looptijd betaalt u mogelijk langer rente. Het maandbedrag kan daardoor lager lijken terwijl de totale kosten hoger uitvallen. Een persoonlijke lening kan een kortere looptijd en hogere maandlast hebben; kijk in de offerte na hoe snel de schuld wordt afgelost en welk totaalbedrag u betaalt.
Let ook op wat er aan het einde van de periode nog openstaat. Als de ene offerte de lening binnen de gekozen periode volledig aflost en de andere niet, vergelijkt u geen gelijkwaardige uitkomsten. Vraag de aanbieder om de verwachte restschuld op dezelfde peildatum en neem die samen met de betaalde termijnen mee in uw vergelijking. Controleer daarnaast of de rente vaststaat, hoe lang die geldt en welke voorwaarden gelden voor extra aflossen. Neem hiervoor de actuele offerte en productvoorwaarden als uitgangspunt.
Wie geld uit een hypotheek wil gebruiken, kan ook nagaan of de bank een bouwdepot aanbiedt en welke voorwaarden daarbij horen. Lees wat u vooraf moet laten bevestigen over betalen uit een bouwdepot.
Laat eerst de geldverstrekker bevestigen welk bedrag u kunt lenen, welke leenvorm zij voor uw situatie accepteert en wanneer het geld beschikbaar is. Controleer ook of de offerte nog geldig is wanneer u de financiering nodig hebt. Een hypotheekverhoging en een persoonlijke lening kunnen allebei gevolgen hebben voor uw maandelijkse bestedingsruimte; beoordeel daarom niet alleen of de eerste betaling haalbaar is, maar ook of u de lasten gedurende de hele looptijd kunt dragen.
Vraag waar nodig om uitleg van een hypotheekadviseur of kredietaanbieder. De juiste keuze verschilt per huishouden: de hoogte van de totale kosten, maandlasten, resterende schuld en acceptatievoorwaarden kunnen doorslag geven. Wij doen geen belofte over bankacceptatie en bieden geen financiering aan. We kunnen wel met u kijken naar de woning, het ontwerp en de offerte voordat u uw keuze definitief maakt.
Uitgelicht model
Vraag ons inspiratiemagazine hier aan. Meer dan 20 pagina’s boordevol inspiratie, informatie en tips!