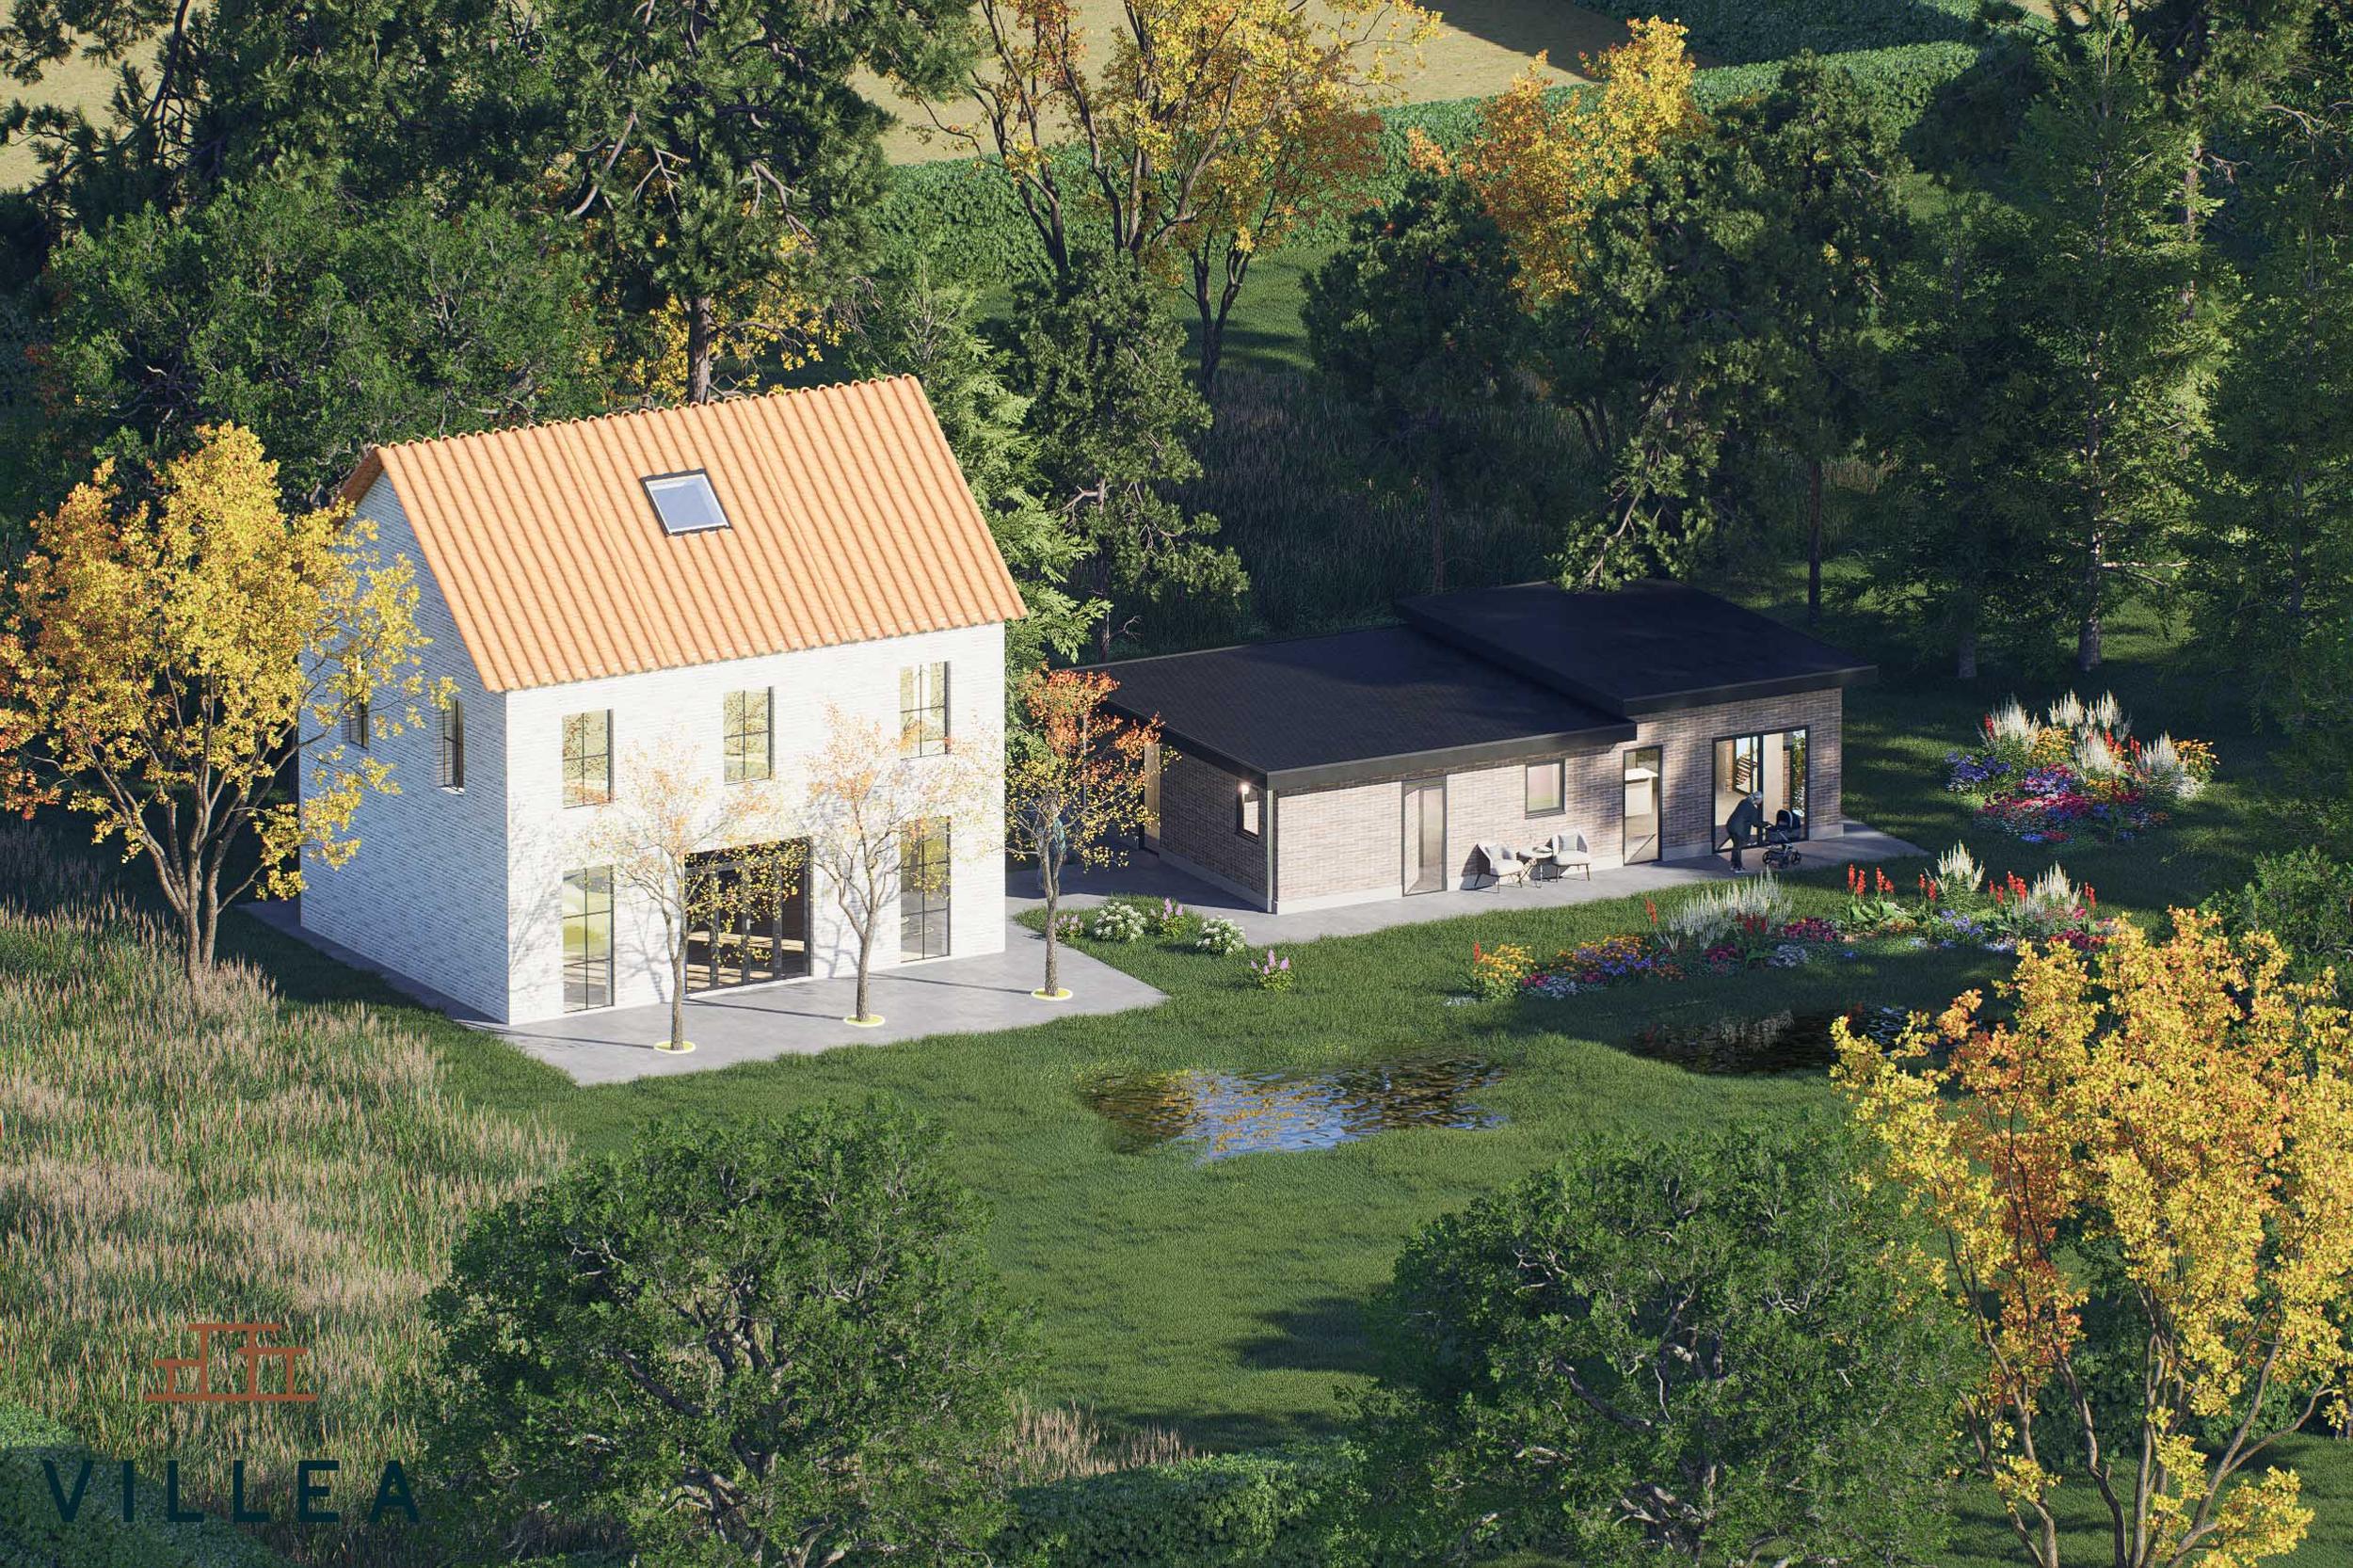
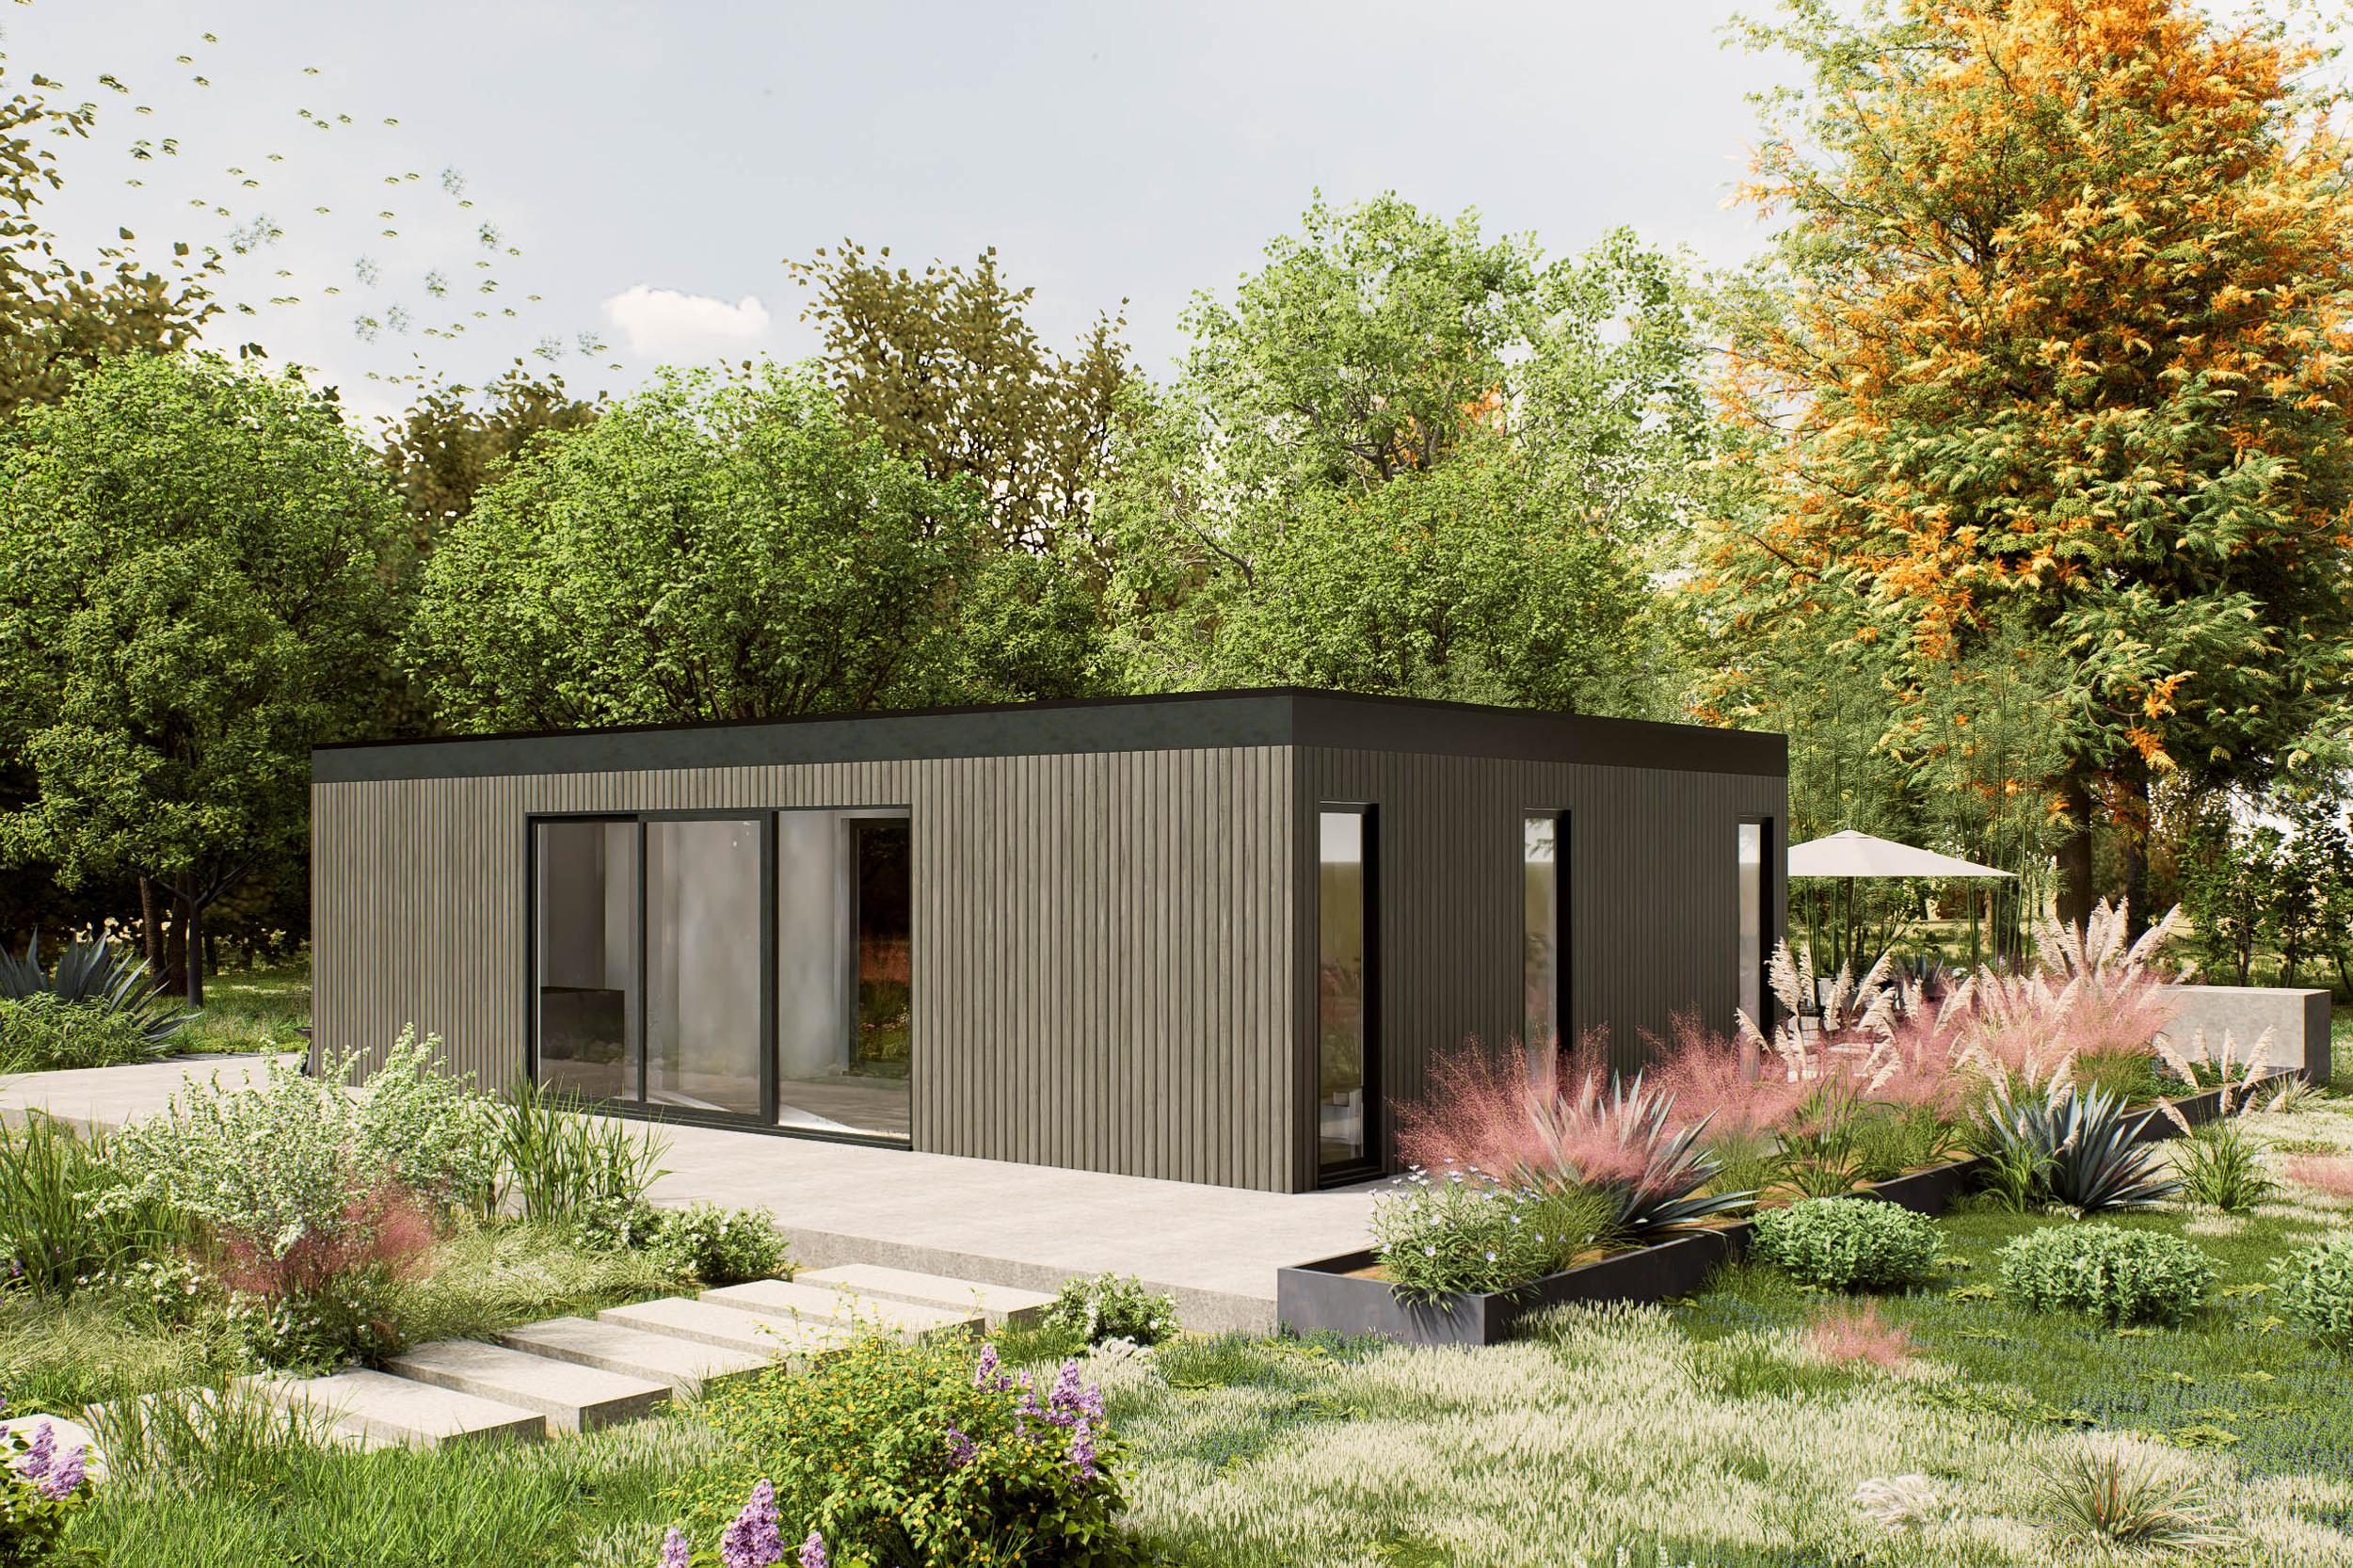
86 m² · 1 slaapkamer · Plat dak
Bijgewerkt op 23 oktober 2026 · Kennisbank van Villea
Door Lea - Villea
Samen een kangoeroewoning financieren begint met drie afspraken: wie wordt eigenaar, wie leent en wat gebeurt er bij vertrek? Een geldverstrekker beoordeelt uw plan; een hypotheek of renteaftrek is niet vanzelfsprekend.
Zet bewoners, beoogde eigenaren en aanvragers van de lening naast elkaar op papier. Leg per bijdrage vast of het gaat om eigen inleg, een lening, schenking of vergoeding voor gebruik. Familie zijn betekent niet dat u automatisch dezelfde eigendomsrechten krijgt.
Lees eerst wat een kangoeroewoning is. De indeling en het gebruik van de woondelen zijn onderdeel van uw financieringsplan, maar geven geen zekerheid over de uitkomst ervan. Villea bouwt woningen op maat in de eigen werkplaats en plaatst deze als prefab modules; bekijk de mogelijkheden voor een kangoeroewoning bouwen of kopen.
Beschrijf vóór u verplichtingen aangaat wie grond en woning bezit, wie er gaat wonen en welke delen afzonderlijk worden gebruikt. Vraag de geldverstrekker schriftelijk of dit past binnen de bestaande of nieuwe hypotheek en welke voorwaarden gelden. Toestemming voor bouwen en bewonen onderzoekt u afzonderlijk voor uw locatie.
Bij familiegrond verdient eigendom extra aandacht. Het Kadaster legt uit wat een recht van opstal is: daarmee kunt u een gebouw op grond van een ander in eigendom hebben. Laat een notaris beoordelen welke regeling bij uw woning, plaatsing en grond past. Betaling voor de woning alleen is geen voldoende uitgangspunt voor uw financieringsafspraken.
Maak per huishouden een overzicht van inleg, rente, aflossing, energie, verzekering en onderhoud. Spreek af hoe u onverwachte kosten verdeelt en wanneer u de verdeling opnieuw bespreekt.
Vraag de adviseur expliciet wie volgens het leningcontract kan worden aangesproken als een ander niet betaalt. Een onderlinge afspraak om ieder de helft te betalen is geen bewijs dat de geldverstrekker uw aansprakelijkheid ook tot die helft beperkt. Laat dit vóór ondertekening uitleggen.
Wilt u geld van familie lenen naast een banklening? Volgens de Koninklijke Notariële Beroepsorganisatie over de familiehypotheek telt de bank die familieschuld mee bij de beoordeling van de leenruimte. Leg rente en aflossing vast in een overeenkomst. Voor een vergoeding voor gebruik leest u verder over huur betalen aan familie.
De Belastingdienst noemt voorwaarden voor renteaftrek bij een lening van familie: de besteding moet kwalificeren, de rente moet marktconform zijn en daadwerkelijk worden betaald. Voor leningen vanaf 1 januari 2013 noemt de Belastingdienst annuïtair of lineair aflossen binnen dertig jaar en het doorgeven van leninggegevens via de aangifte. Ook de fiscale partnerrelatie kan van belang zijn.
Dit is geen oordeel dat uw kangoeroewoning of gehele lening aan de voorwaarden voldoet. Laat eigendom, eigenwoninggebruik, leningdelen en eventuele bestaande rechten samen beoordelen. Bespreek afzonderlijke fiscale vragen bij kangoeroewonen met uw adviseur.
Bespreek vooraf wat er gebeurt bij verhuizing, veranderende zorg, overlijden of verkoop. Leg vast hoe u het vertrek aankondigt, wie een taxateur kiest, welke waardegrondslag u gebruikt en hoe u rekening houdt met ongelijke inleg en latere investeringen. Spreek ook af wat u doet bij onenigheid over de waarde.
Laat de notaris de eigendoms- en familieafspraken uitwerken en de hypotheekadviseur de gevolgen voor de lening. Kan de achterblijvende partij de lasten alleen dragen en stemt de geldverstrekker in met het ontslag van de vertrekkende schuldenaar? Uitkoop of vertrek betekent niet vanzelf dat iemand van de lening af is. Bespreek ook hoe erfgenamen en eventuele verkoop van de grond in uw afspraken passen.
Voor algemene financieringsmogelijkheden gaat u naar mantelzorgwoning financieren, niet alleen naar het kostenoverzicht. Villea bespreekt ontwerp en uitvoering; uw geldverstrekker, hypotheekadviseur en notaris beoordelen financiering en juridische afspraken.
Niet automatisch. De voorwaarden hangen onder meer samen met de lening, het eigenwoninggebruik en uw fiscale situatie. Raadpleeg de hierboven gelinkte Belastingdienstvoorwaarden en laat uw persoonlijke situatie beoordelen.
Bespreek vooraf of de bijdrage een lening, schenking of vergoeding voor gebruik is. Laat vastleggen wat dit betekent voor eigendom, terugbetaling en vertrek. Een betaling maakt iemand niet vanzelf mede-eigenaar.
Uw woonplan bepaalt niet automatisch welke lening beschikbaar is. Bespreek met een hypotheekadviseur of een bestaande of nieuwe financiering passend is en vraag de voorwaarden aan de geldverstrekker.
Uitgelicht model
Vraag ons inspiratiemagazine hier aan. Meer dan 20 pagina’s boordevol inspiratie, informatie en tips!