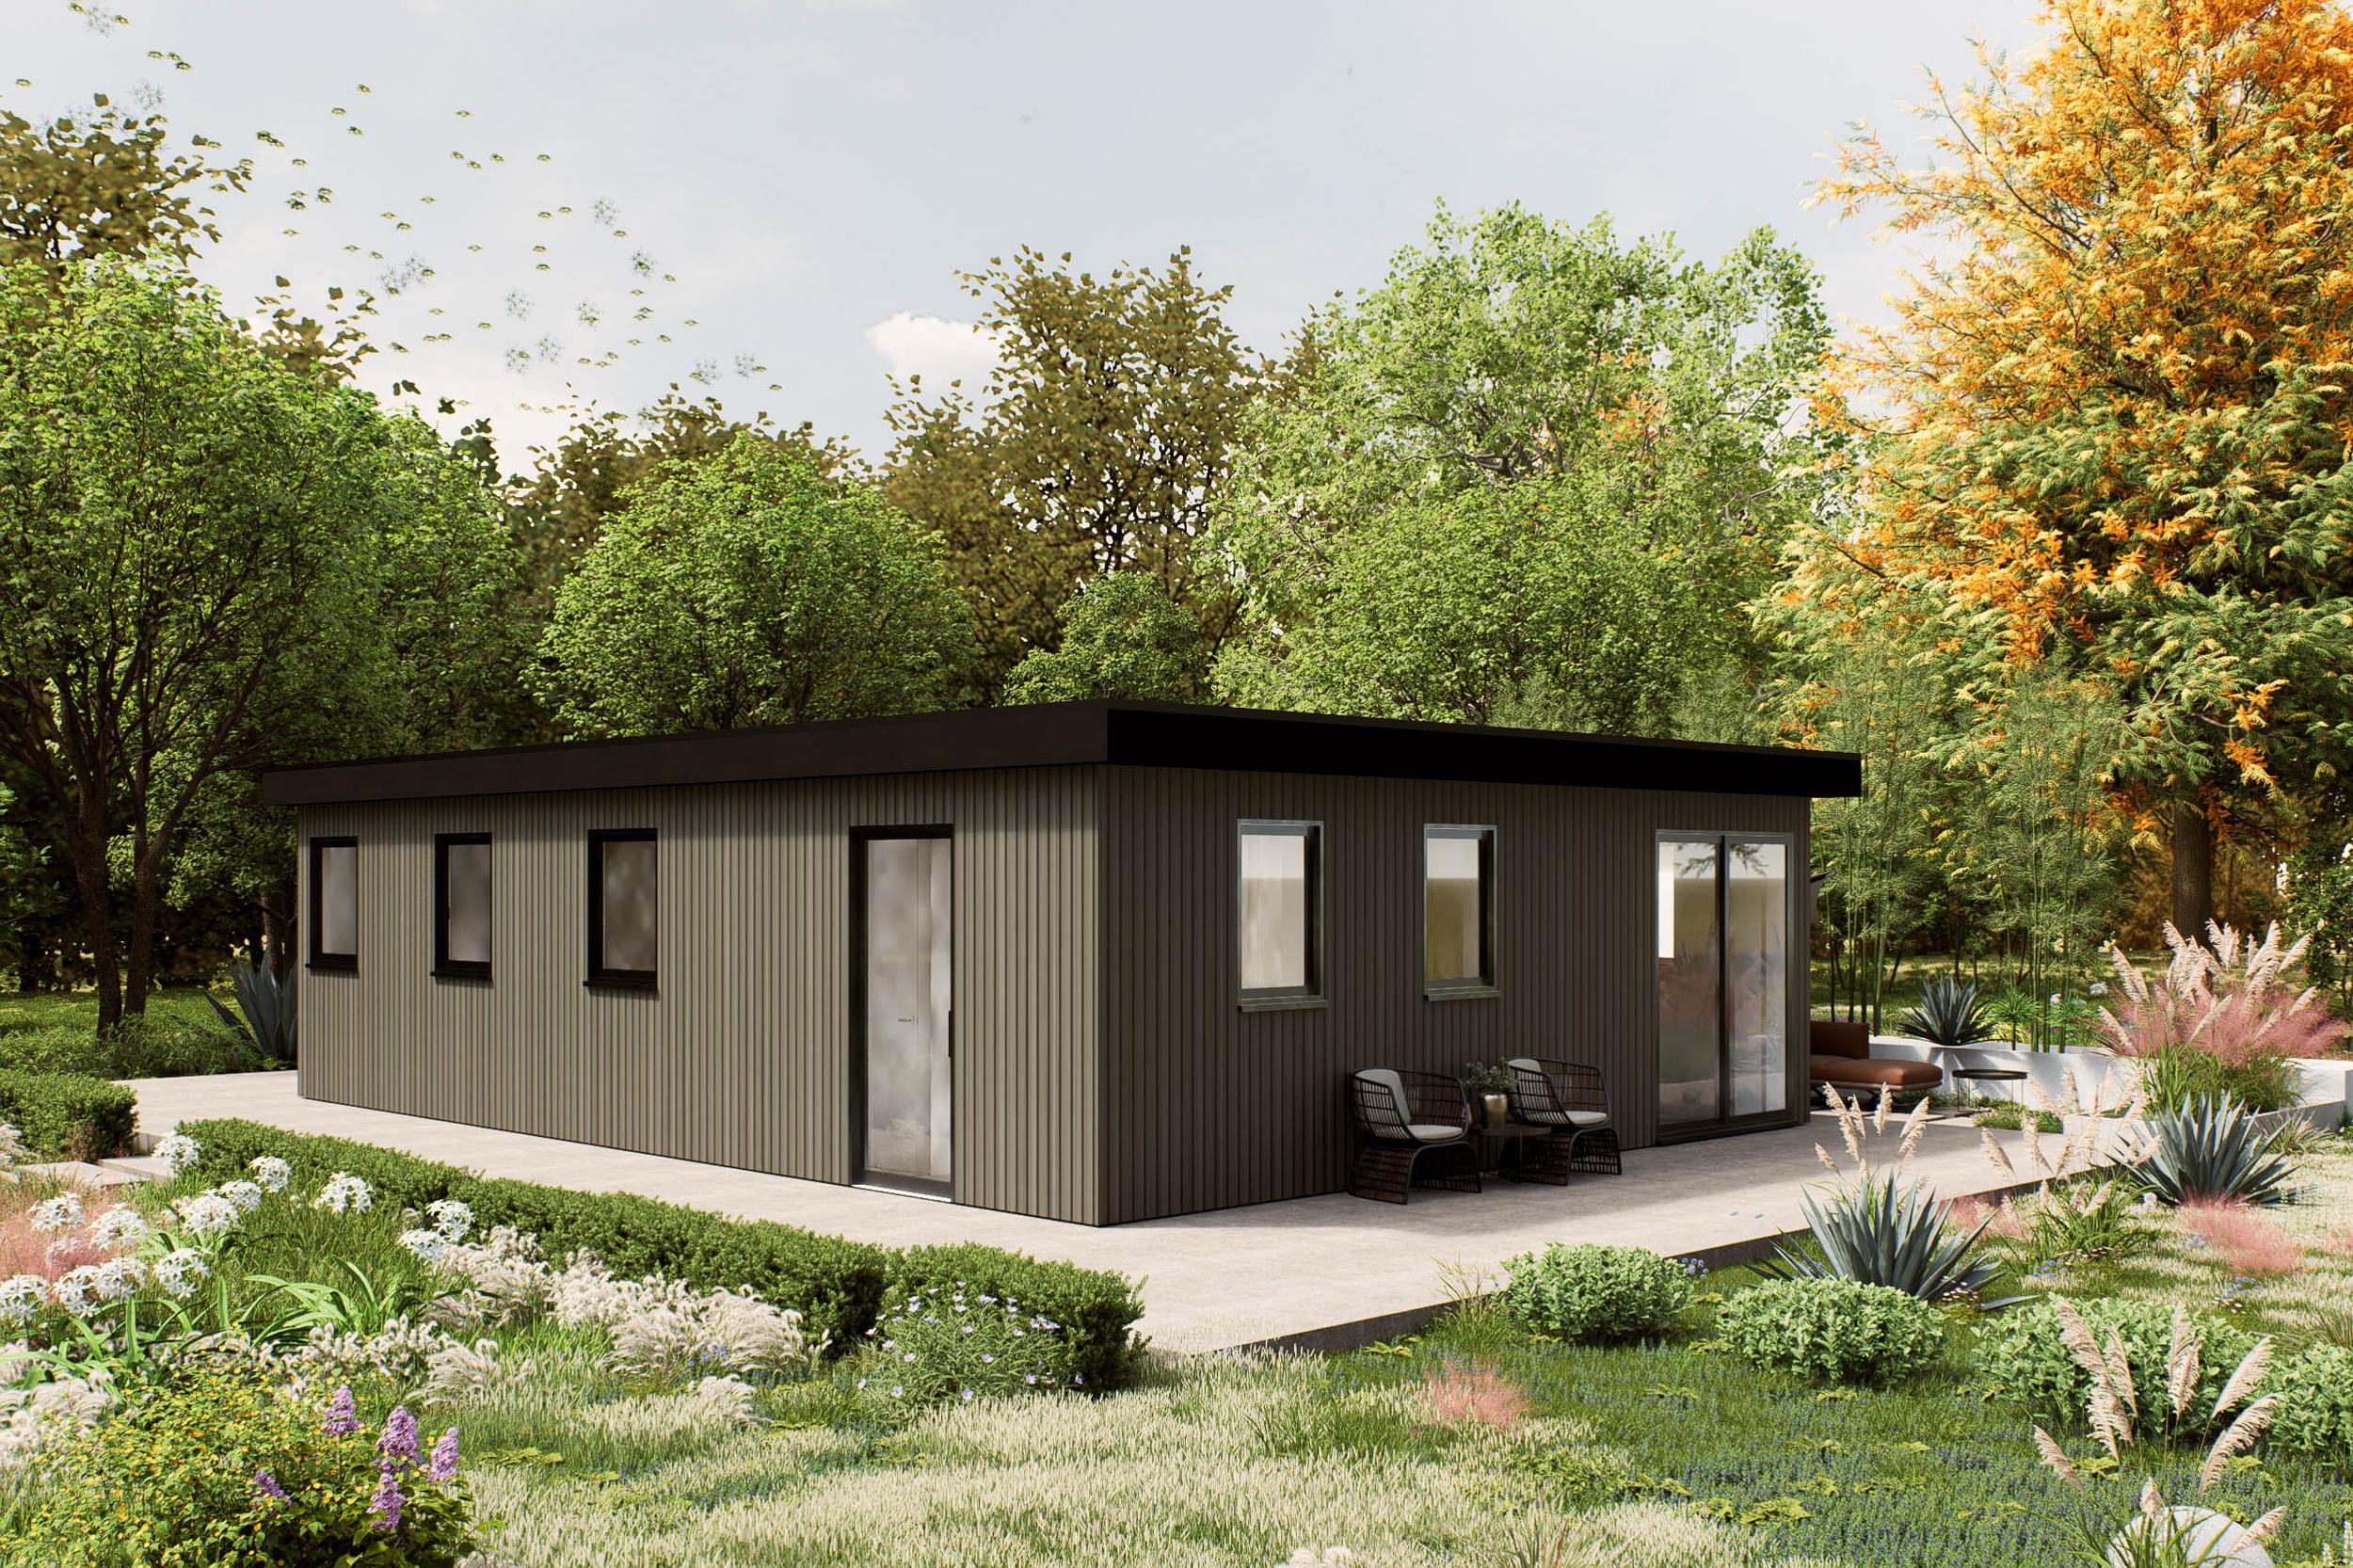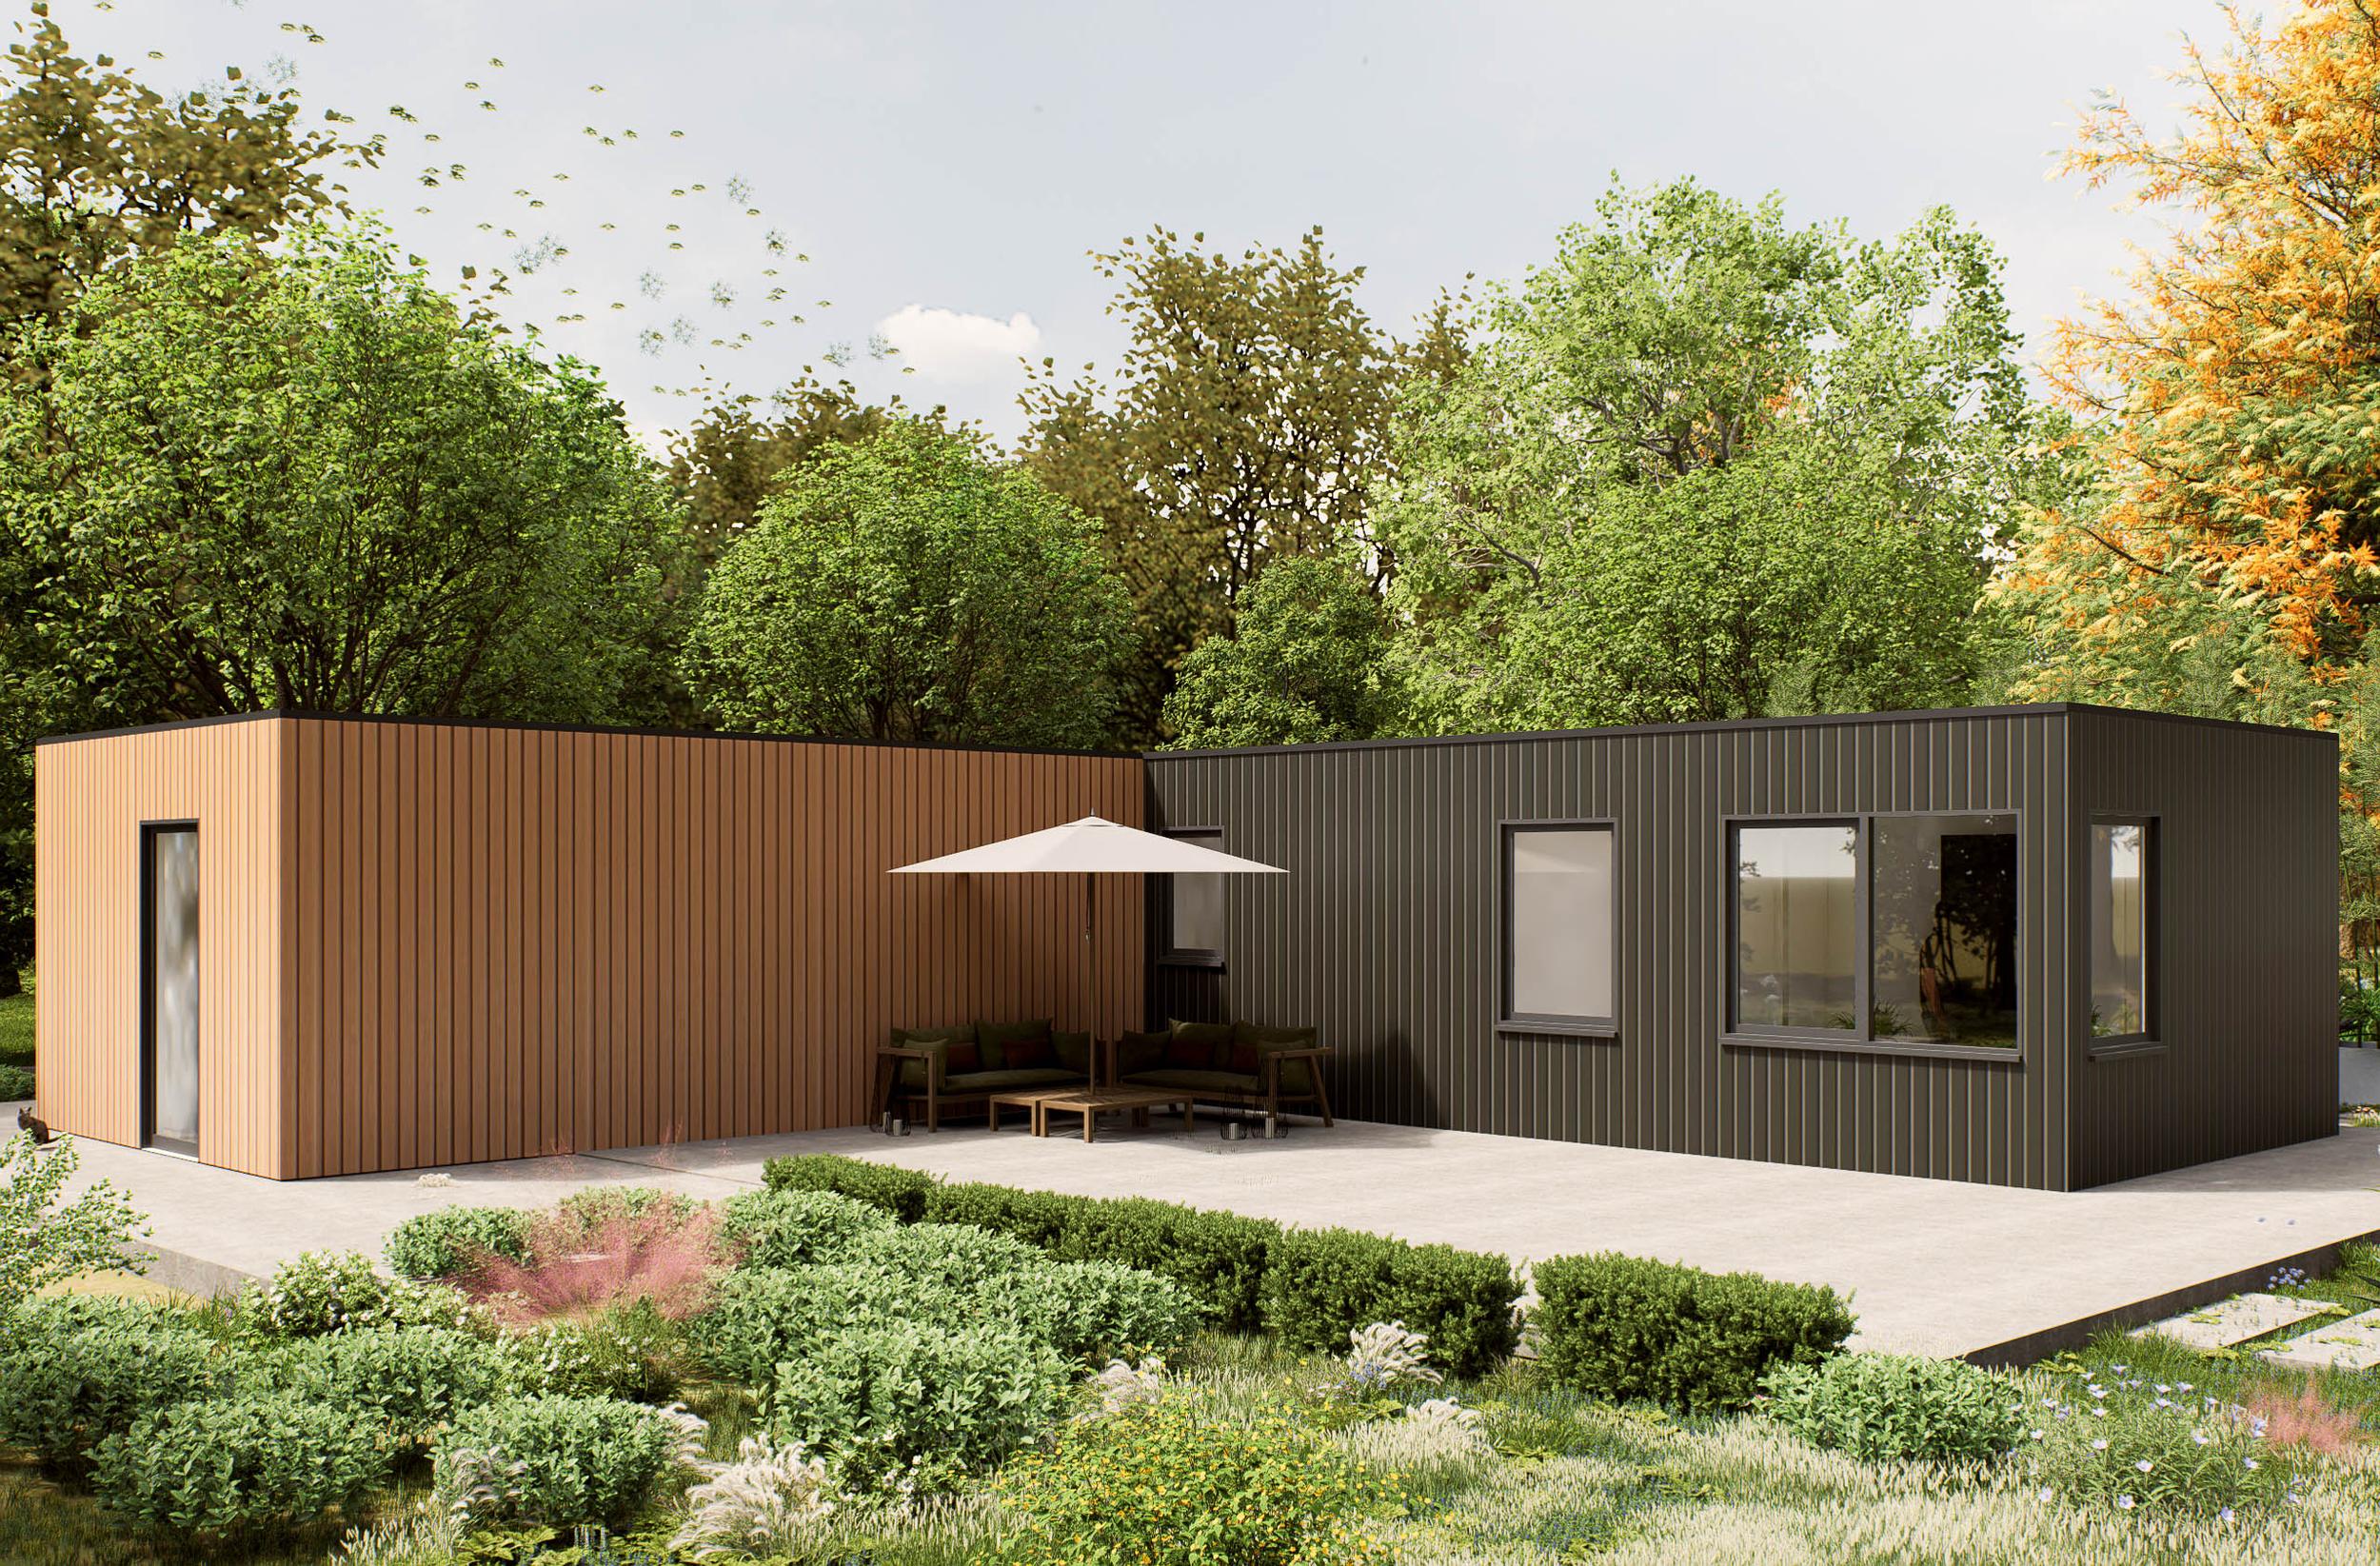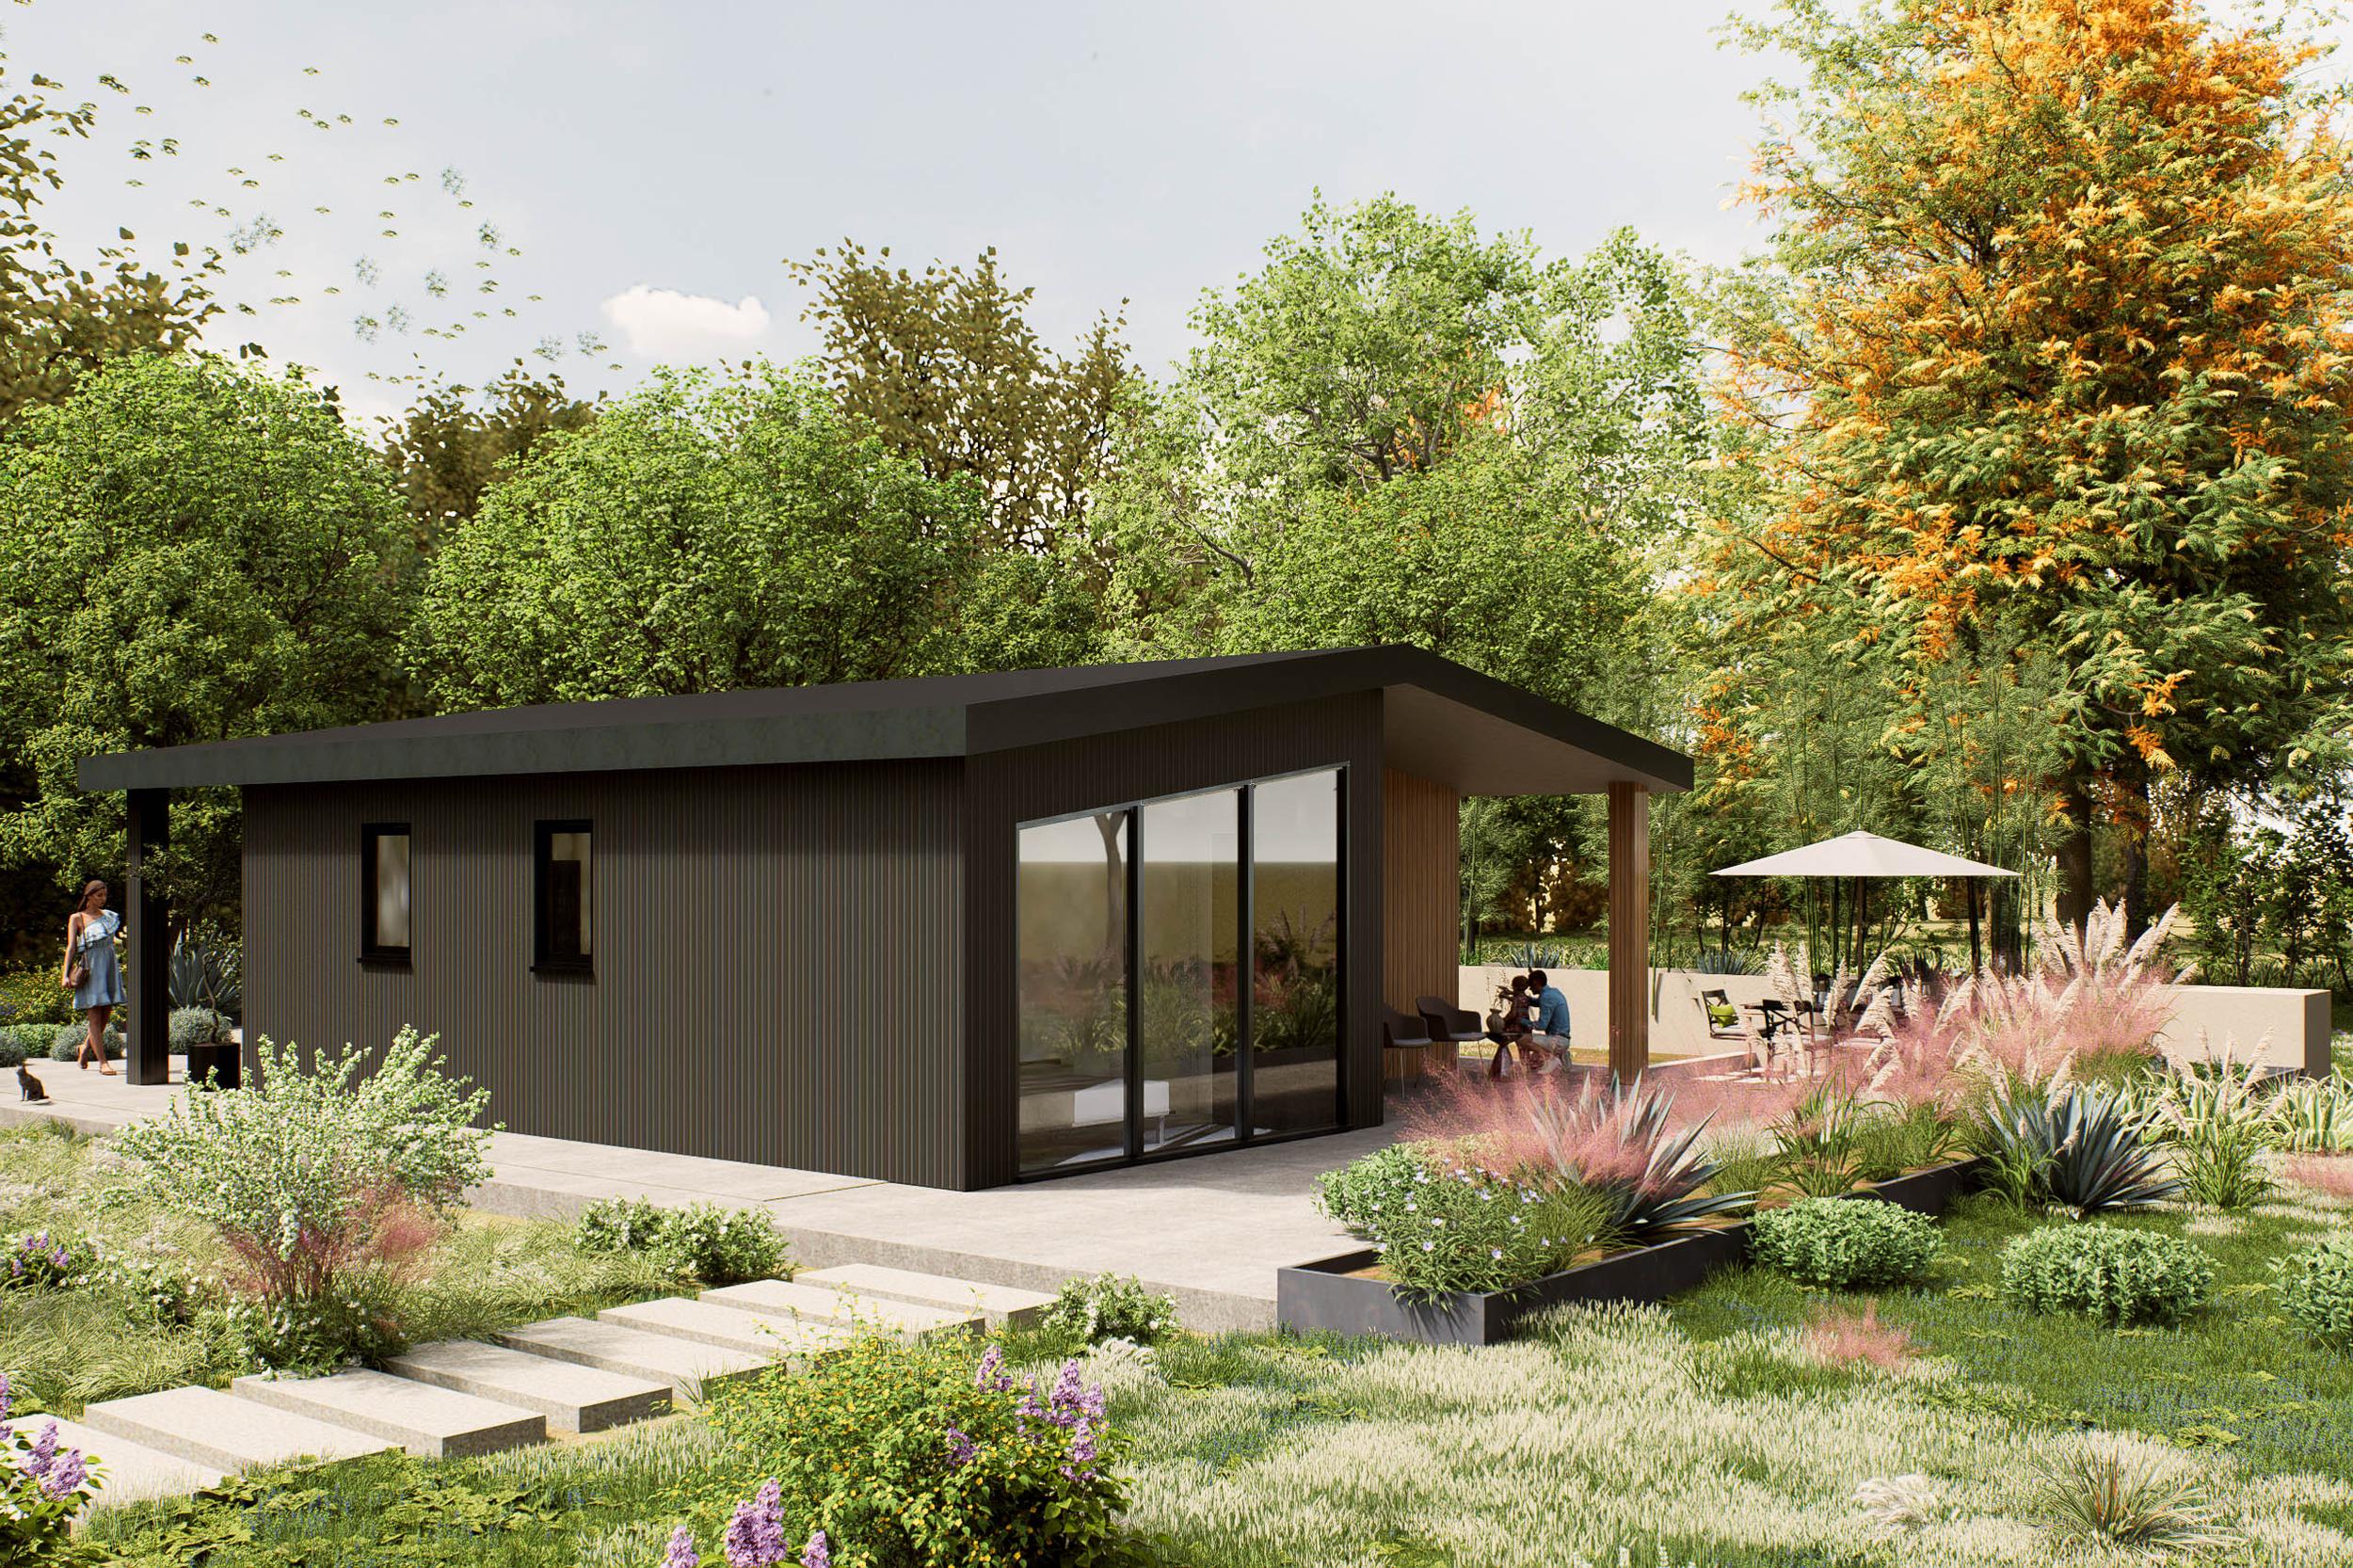
75 m² · 1 slaapkamer · Zadeldak
Bijgewerkt op 30 oktober 2026 · Kennisbank van Villea
Door Lea - Villea
Geld in uw bv is niet automatisch vrij privébudget. Wilt u privé een mantelzorgwoning kopen met een lening uit uw eigen bv, laat dan vóór u bestelt de leningvoorwaarden én de terugbetaalbaarheid beoordelen. Zo weet u of de afspraken passen bij uw privélasten en bij de financiële ruimte van de bv.
Deze uitleg gaat over een mantelzorgwoning die u privé koopt met geld dat u van uw eigen bv leent. U gaat de schuld aan en moet die terugbetalen. Koopt de bv zelf de woning, dan is dat een andere situatie; deze pagina werkt die route niet uit.
Leg vóór aankoop vast wie de koper en grondeigenaar zijn, wie de woning gaat gebruiken en welke afspraken gelden over eigendom en gebruik. Zet ook op papier wat er gebeurt als het gebruik eindigt. Deze gegevens zijn nodig om de financiering en fiscale positie te beoordelen. Bekijk voor de samenhang onze uitleg over Financiële afspraken en eigendom.
Volgens de Belastingdienst over geld lenen van uw bv moet de lening aan zakelijke voorwaarden voldoen: voorwaarden die ook zouden gelden voor een derde in vergelijkbare omstandigheden. Leg die schriftelijk vast en kom ze daadwerkelijk na.
Maak een leningsovereenkomst met het bedrag, het bestedingsdoel, de looptijd, de rente, het aflossingsschema en eventuele zekerheden. Leg ook vast wat er gebeurt bij betalingsproblemen. Onderbouw waarom de rente en overige voorwaarden passen bij uw inkomen, vermogen en terugbetalingsmogelijkheden; alleen een rentepercentage opschrijven is geen volledige beoordeling.
Maak daarnaast twee begrotingen: één voor uw privéhuishouden na aankoop en één voor de bv na het uitlenen. Welke inkomsten dragen de rente en aflossing? Welk geld blijft beschikbaar voor lopende bedrijfsuitgaven en verplichtingen? Een saldo op de bankrekening van de bv zegt op zichzelf niet hoeveel de onderneming verantwoord kan uitlenen.
De Belastingdienst waarschuwt dat onzakelijke voorwaarden of het niet nakomen van afspraken ertoe kunnen leiden dat de lening als inkomen wordt behandeld. Een bedrag onder de grens voor excessief lenen is dus niet automatisch fiscaal probleemloos.
Beoordeel de nieuwe woninglening niet los van bestaande schulden. Volgens de Belastingdienst over excessief lenen bij de eigen bv is de basisdrempel € 500.000. Komt het meetellende schuldtotaal daarboven, dan kan het meerdere in box 2 belast worden. Eerdere belastingheffing wegens excessief lenen kan uw persoonlijke drempel beïnvloeden.
Neem bestaande leningen en rekening-courantschulden mee, ook bij meerdere eigen bv’s. Laat ook schulden van uw fiscale partner en eventuele verbonden personen beoordelen; daarvoor gelden specifieke regels. Vorderingen op de bv worden niet met de schulden verrekend. De beoordeling ziet op de stand op 31 december.
Voor eigenwoningschulden bestaat onder voorwaarden een uitzondering, met in beginsel een hypotheekrecht voor de bv. Voor eigenwoningschulden die al op 31 december 2022 bestonden geldt die hypotheekvoorwaarde niet. Ga niet uit van een uitzondering omdat u een mantelzorgwoning koopt: laat eerst vaststellen of uw lening hiervoor kwalificeert. Eventuele box 2-heffing laat de lening en de rente- en terugbetalingsverplichtingen bestaan.
Reken met de hele investering, niet alleen met de woning. Naast de woning kunnen fundering, nutsaansluitingen, transport, kraanwerk en eventuele vergunningkosten komen. Voor werkzaamheden op locatie volgt een aparte offerte na een schouw. Bekijk ook de aankoopstappen bij een mantelzorgwoning kopen.
Zet de rente en aflossing naast uw overige privélasten en bepaal welke terugbetalingsruimte overblijft. Reken niet op een gegarandeerde toekomstige verkoopopbrengst; gebruik hiervoor ook rekenen zonder gegarandeerde verkoopwaarde. De fiscale beoordeling van eigendom en gebruik is een afzonderlijk aandachtspunt. Veronderstel geen renteaftrek of belastingbesparing.
Neem deze ingevulde tabel, bestaande leningsovereenkomsten en uw begrotingen mee naar uw accountant of fiscalist. De tabel berekent geen leencapaciteit.
| Onderdeel | Uw bedrag of afspraak |
|---|---|
| Totale investering: woning en werkzaamheden op locatie | € ___ |
| Beschikbaar privégeld | € ___ |
| Nieuwe lening uit de bv | € ___ |
| Bestaande schulden per eigen bv, inclusief rekening-courant | € ___ |
| Schulden fiscale partner en eventuele verbonden personen voor beoordeling | ___ |
| Rente, looptijd, aflossing en zekerheid | ___ |
| Maandelijkse rente en aflossing; beschikbare terugbetalingsruimte | € ___ / € ___ |
| Buffer die in de bv overblijft | € ___ |
| Koper, grondeigenaar, eigenaar woning en bewoner | ___ |
| Beoordeling excessief lenen en eventuele eigenwoninguitzondering | ___ |
| Uitkomst financieel en fiscaal advies; datum | ___ |
Bestel pas als de totale investering, het leenbedrag en de maandlasten duidelijk zijn, de zakelijke leningvoorwaarden zijn uitgewerkt en uw terugbetalingsruimte en bedrijfsbuffer toereikend zijn bevonden. Neem ook de beoordeling van bestaande bv-schulden en de afspraken over eigendom en gebruik mee. Ontbreekt een van deze onderdelen, werk dat eerst uit voordat u een koopverplichting aangaat.
Villea maakt een maatwerkontwerp en een offerte voor de woning; werkzaamheden op uw terrein worden na een schouw apart begroot. Bespreek uw woningplan met Villea om uw woonwensen en locatie als basis voor die begroting door te nemen. Dit gesprek vervangt geen financieel of fiscaal advies over uw bv-lening.
Nee. Geld van de bv is niet automatisch privévermogen. Als u privé koopt, moet u de financiering vanuit de bv als lening beoordelen en de voorwaarden vooraf vastleggen.
Dat is risicovol, omdat u dan mogelijk al een verplichting bent aangegaan terwijl de financiering nog niet is beoordeeld. Laat de lening en de terugbetaalbaarheid daarom vóór bestellen vaststellen.
Ga daar niet automatisch van uit. Of rente aftrekbaar is en welke fiscale behandeling geldt, hangt af van uw situatie en de voorwaarden. Laat dit vooraf beoordelen door uw eigen adviseur.
Nee. Deze pagina gaat uit van een privéaankoop die u financiert met een lening van uw eigen bv. Als de bv de woning koopt, is de situatie anders en moet u die afzonderlijk laten beoordelen.
Uitgelicht model
Vraag ons inspiratiemagazine hier aan. Meer dan 20 pagina’s boordevol inspiratie, informatie en tips!