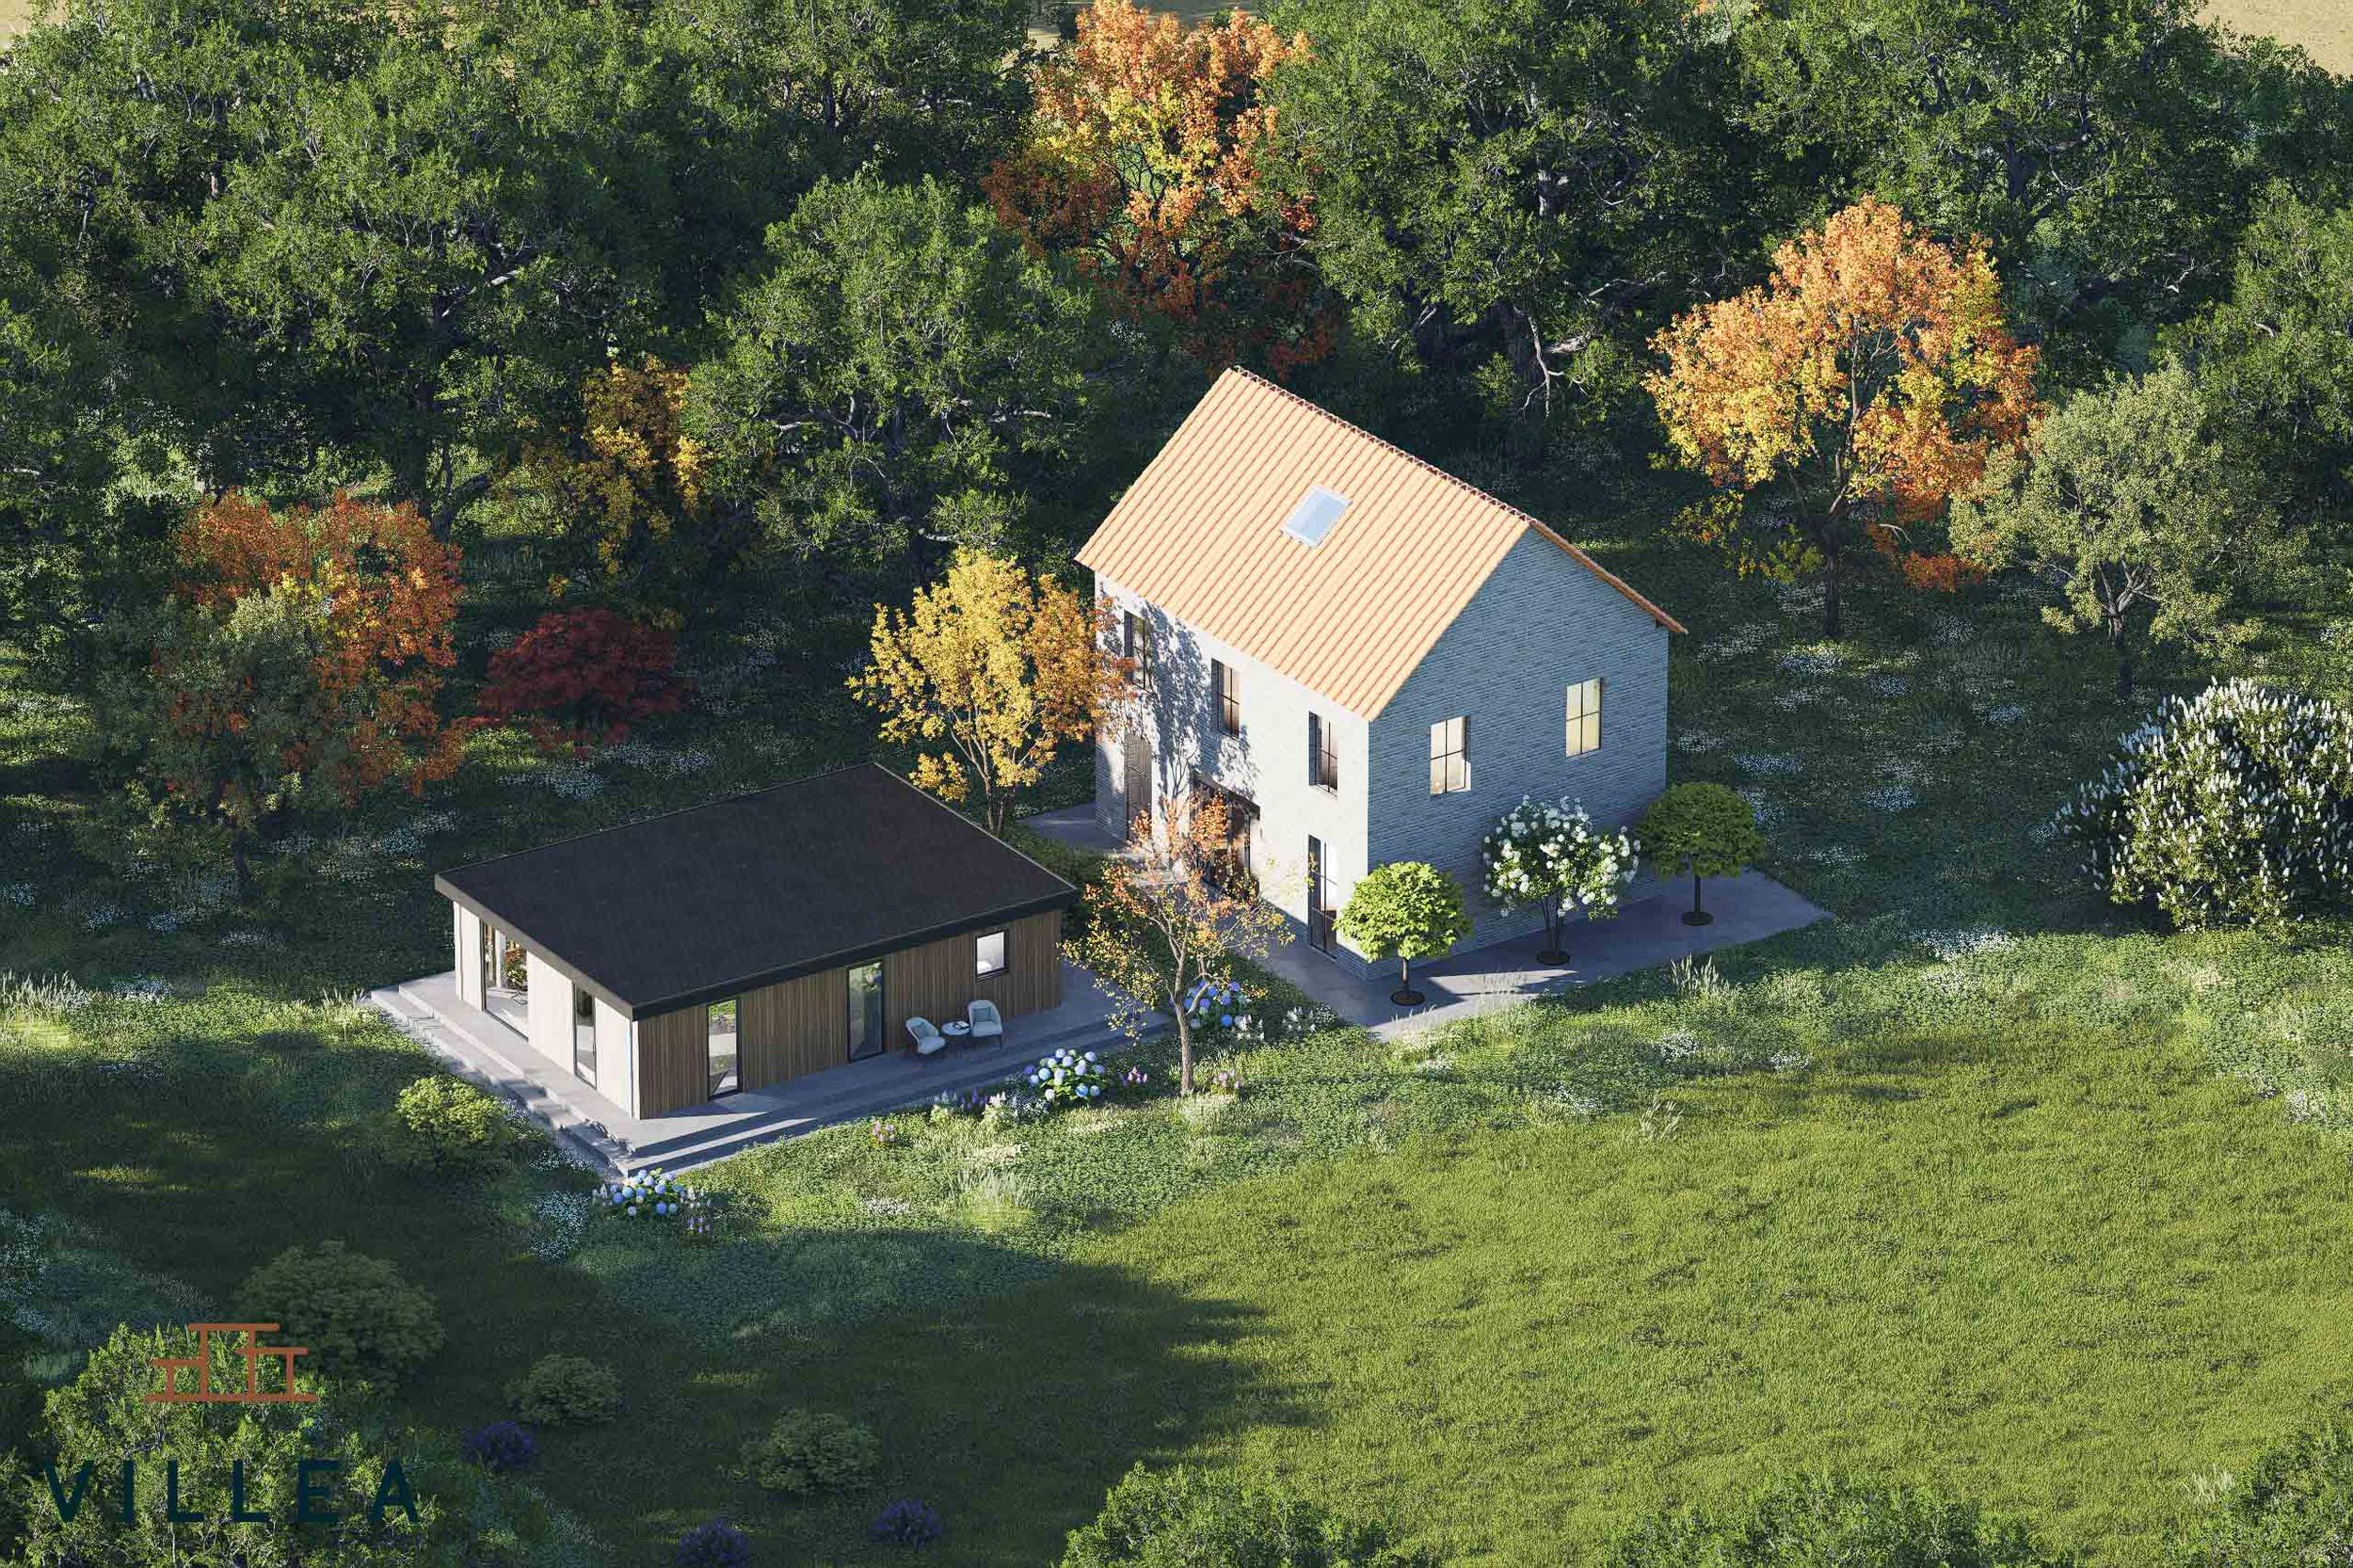
72 m² · 1 slaapkamer · Lessenaars dak
Bijgewerkt op 28 oktober 2026 · Kennisbank van Villea
Door Lea - Villea
Koopt u een mantelzorgwoning terwijl u al Wlz- of Wmo-zorg ontvangt, dan kan de aankoop vragen oproepen over uw eigen bijdrage. Het effect hangt onder meer af van de regeling, uw inkomen en vermogen, de eigenaar van de woning en uw woon- en zorgsituatie. Laat uw persoonlijke gevolgen daarom vóór betaling beoordelen door het CAK en zo nodig een financieel adviseur; een aankoop verlaagt uw bijdrage niet automatisch.
Pak eerst uw CAK-beschikking erbij. Gaat het om Wlz-zorg, gewone Wmo-ondersteuning of beschermd wonen? Dat onderscheid bepaalt of een verandering in inkomen en vermogen relevant is voor de berekening.
Voor de meeste Wmo-ondersteuning geldt in 2026 het abonnementstarief van € 21,80 per maand, ongeacht inkomen en vermogen. Gemeenten kunnen een lager bedrag vaststellen, bijvoorbeeld bij een laag inkomen. Een woning kopen met spaargeld verlaagt dat abonnementstarief dus niet vanzelf. Zie de uitleg van de Rijksoverheid over de Wmo-bijdrage.
Voor de Wlz en beschermd wonen werkt de berekening anders. Het CAK gebruikt inkomen en eventueel vermogen; ook het soort bijdrage en uw persoonlijke situatie zijn relevant. Beschermd wonen valt daarom niet zonder meer onder de uitleg over het gewone Wmo-abonnementstarief. Bekijk de CAK-uitleg over bijdragen voor Wlz en beschermd wonen.
Het CAK gebruikt voor de reguliere berekening gegevens van twee jaar eerder: voor de bijdrage in 2026 zijn dat de gegevens uit 2024. Een aankoop of betaling in 2026 verandert die historische gegevens niet. Vergelijk daarom niet alleen uw huidige banksaldo, maar ook het rekenschema bij uw beschikking. Het CAK legt dit uit bij aanpassing van de eigen bijdrage.
Voor de Wlz is naast het inkomen een deel van het vermogen van belang. Volgens de CAK-brochure voor 2026 telt 4% van het vermogen boven het toetsbedrag mee voor de berekening. Dat toetsbedrag is in 2026 € 36.952 voor een alleenstaande en € 73.904 met een partner. Dit is een toevoeging aan het inkomen waarmee wordt gerekend, niet een rekening van 4% die u rechtstreeks betaalt. Het is ook niet hetzelfde als het fiscale heffingsvrije vermogen.
Het verzamelinkomen omvat inkomsten uit de drie belastingboxen. Laat daarom zowel veranderingen in het vermogen als veranderingen in het inkomen beoordelen. De CAK-uitleg over verzamelinkomen en bijdrageplichtig inkomen beschrijft dit onderscheid. Alleen ‘de koopprijs van het spaargeld aftrekken’ is geen volledige bijdrageberekening.
Betalen voor een woning verlaagt uw banksaldo, maar daar kan een andere bezitting of een gebruiksrecht tegenover staan. De centrale aankoopvraag is daarom: wat bezit u na betaling, bij wie hoort dat fiscaal en in welke box valt het? Laat dit vóór de koop vaststellen aan de hand van de grond- en eigendomsafspraken.
De Belastingdienst beschrijft de voorwaarden voor een eigen woning: eigendom en gebruik als hoofdverblijf zijn belangrijke voorwaarden. Een woning die onder de eigenwoningregeling valt, hoort niet als overige onroerende zaak in box 3. Een tweede woning kan daar juist wel onder vallen. Zie de toelichting op bezittingen in box 3. Ga bij een mantelzorgwoning niet zonder beoordeling uit van box 1.
Een concreet officieel voorbeeld laat zien waarom. In een gepubliceerd standpunt van de Belastingdienst over een mantelzorgwoning betalen ouders voor een woning op gehuurde grond van hun kind, zonder recht van opstal. In die beschreven situatie wordt het kind door natrekking juridisch eigenaar; het gebruiksrecht van de ouders is voor hen een bezitting in box 3. De betaling laat dus niet simpelweg hun volledige aankoopbedrag uit box 3 verdwijnen. Dit is geen algemene uitkomst voor iedere mantelzorgwoning: de overeenkomst en feitelijke situatie zijn bepalend.
Laat uw adviseur daarom naast elkaar zetten: het resterende spaargeld, eventuele woning of gebruiksrechten, relevante schulden, inkomen en de gevolgen voor een partner. Bespreek de eigendomsafspraken ook met de notaris. Meer achtergrond staat bij financiële afspraken en eigendom en de belastingvragen bij wonen met familie. Bij een bijstandsuitkering gelden andere regels; daarvoor zijn er aparte aandachtspunten bij aankoop.
Maak met uw financieel of belastingadviseur twee overzichten: uw situatie zonder aankoop en uw verwachte situatie na aankoop. Gebruik dezelfde uitgangspunten voor inkomen, zorg en huishouden, zodat zichtbaar wordt welk verschil echt door de woning ontstaat. Leg voor beide situaties vast:
Laat de adviseur de fiscale indeling beoordelen en gebruik daarna de CAK-berekening voor de betreffende zorgsituatie. Laat het reguliere peiljaar en een eventuele aanpassing afzonderlijk bekijken. Voor aanpassing van de lage Wlz-bijdrage in 2026 moet het bijdrageplichtige inkomen volgens het CAK minstens € 3.293,60 lager zijn dan in 2024. Voor de hoge bijdrage gelden andere voorwaarden. Alleen een lager banksaldo na aankoop is dus geen garantie op aanpassing. Zie de actuele CAK-voorwaarden voor aanpassing.
Houd uw woningbegroting los van deze zorgberekening. Villea kan de kosten van uw maatwerkwoning en de locatiegebonden werkzaamheden met u bespreken; de prijzen van onze mantelzorgwoningen helpen bij de eerste oriëntatie. Bespreek uw woningwens en locatie met ons voor een woningbegroting. Laat daarnaast uw adviseur vastleggen welke financiële gevolgen de gekozen aankoop- en eigendomsafspraken voor u hebben.
Een berekening is pas bruikbaar met de juiste gegevens over inkomen, vermogen, partner en zorgvorm. Laat een adviseur eerst de fiscale gevolgen van de aankoop en eigendomsafspraken bepalen. Bespreek daarna met het CAK welke gegevens voor uw berekening gelden. Een lager banksaldo alleen geeft nog geen betrouwbare uitkomst.
Controleer of u voldoet aan de voorwaarden voor aanpassing. Voor de lage Wlz-bijdrage in 2026 geldt een daling van het bijdrageplichtige inkomen van minstens € 3.293,60 ten opzichte van 2024; voor de hoge bijdrage gelden andere voorwaarden. De CAK-voorwaarden voor aanpassing zijn leidend. Een aanvraag is niet automatisch een toekenning.
Nee, de koopprijs is een betaling voor de woning, niet de zorgbijdrage. Wel kan de aankoop uw inkomen en vermogen veranderen. Tegenover minder spaargeld kan bijvoorbeeld eigendom of een gebruiksrecht staan. Laat de situatie vóór en na aankoop beoordelen in plaats van de hele koopprijs als verlaging van uw vermogen te behandelen.
Uitgelicht model
Vraag ons inspiratiemagazine hier aan. Meer dan 20 pagina’s boordevol inspiratie, informatie en tips!