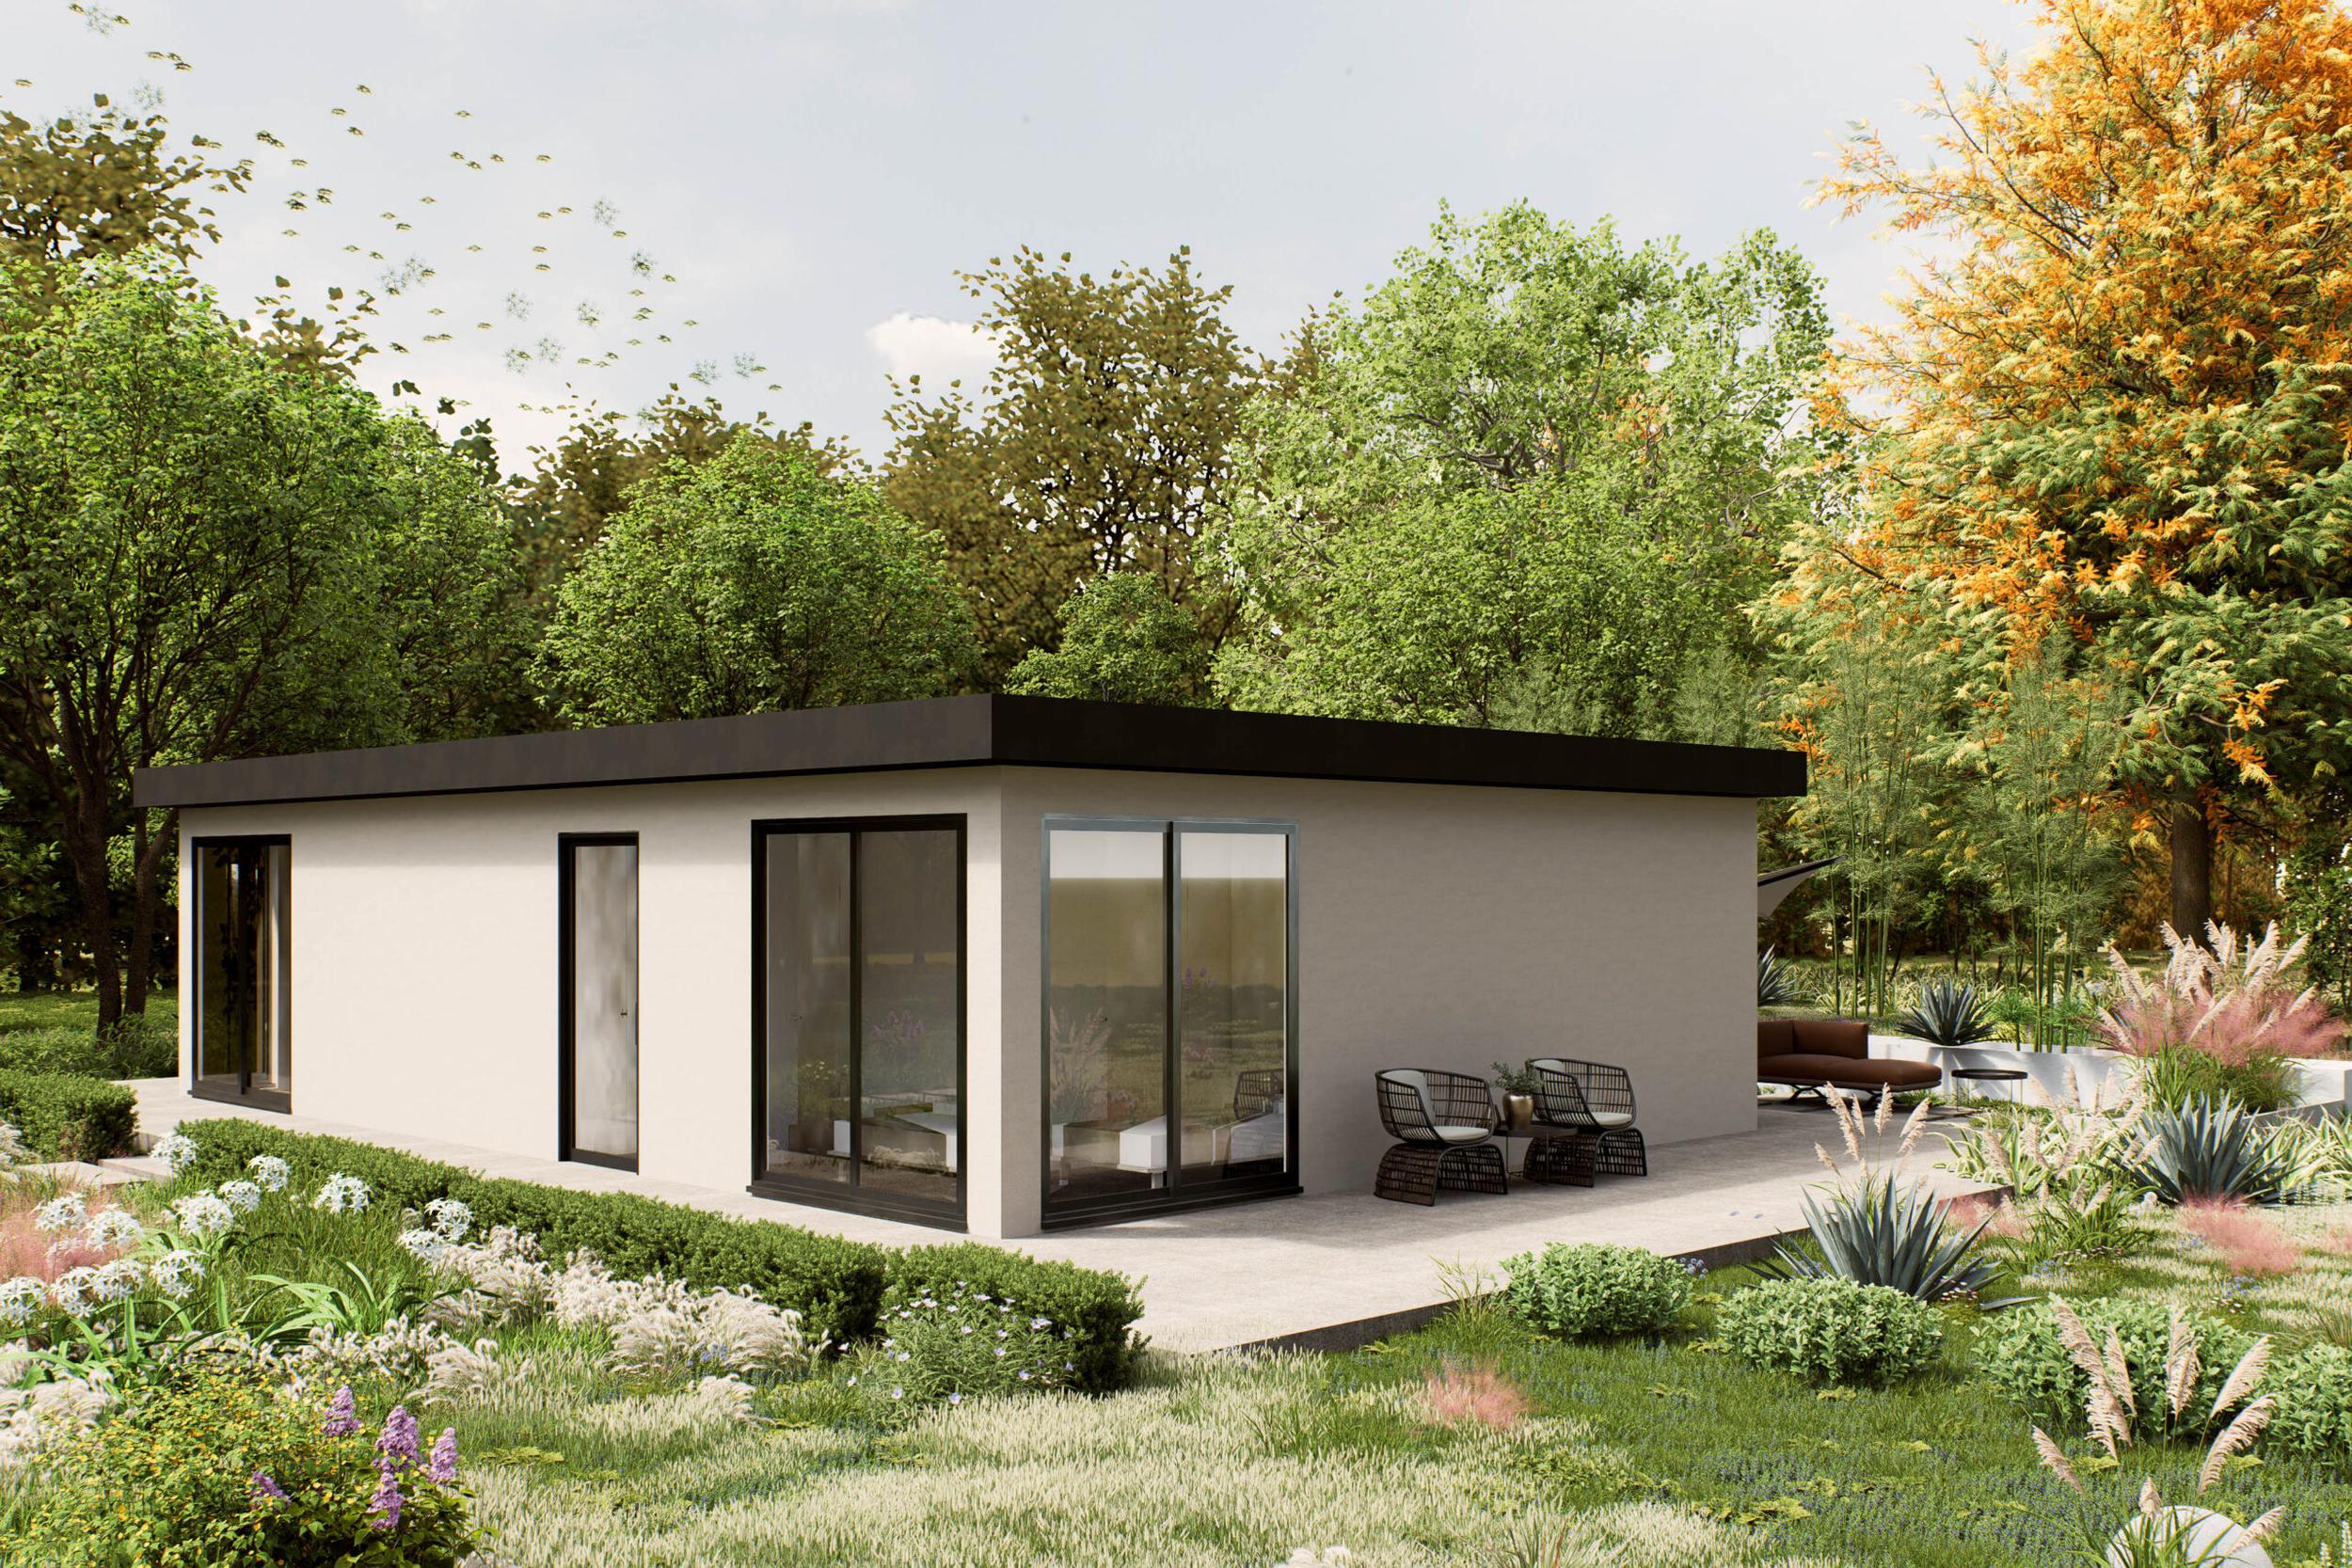
84 m² · 1 slaapkamer · Versprongen dak
Bijgewerkt op 28 oktober 2026 · Kennisbank van Villea
Door Lea - Villea
Laat uw eigen verzekeraar vóór de bestelling schriftelijk beoordelen of en onder welke voorwaarden de mantelzorgwoning verzekerd kan worden. Vraag dat apart uit voor verschillende wateroorzaken en laat uitsluitingen, eigen risico en eventuele voorwaarden vastleggen. Een vergunning of de verplaatsbaarheid van de woning is geen bewijs dat schade door overstroming gedekt is.
Verzekering hangt niet alleen af van de plek, maar ook van de woning, het gebruik en de polis. Vertel uw verzekeraar daarom dat het om een vrijstaande mantelzorgwoning gaat en beschrijf waar op het perceel die komt, hoe de woning wordt geplaatst en waarvoor u haar gebruikt. Vraag ook of de verzekeraar haar beoordeelt als een gebouw op hetzelfde adres, een bijgebouw of een verplaatsbare woning. Ga er niet van uit dat de polis van de hoofdwoning automatisch ook deze woning dekt.
Geef een zo concreet mogelijk beeld van de locatie en de beoogde plaatsing. De verzekeraar kan u vertellen welke gegevens of stukken nodig zijn om de situatie te beoordelen. Wij bouwen woningen volledig in onze werkplaats in Wijk en Aalburg en plaatsen de prefab modules op locatie. Tijdens de bouw en het transport is de woning via ons verzekerd; vraag uw verzekeraar afzonderlijk wanneer en onder welke voorwaarden uw eigen dekking voor de woning op de bouwplek geldt.
Een eerste onderzoek naar overstromingsrisico op uw bouwplek helpt u de locatievragen te formuleren. De bredere aandachtspunten voor de plek staan bij Natuurlijke belasting van de bouwlocatie.
Vraag niet alleen of ‘overstromingsschade’ verzekerd is. Laat uw verzekeraar per concrete oorzaak aangeven welke polisdefinitie geldt en of dekking, een uitsluiting of bijzondere voorwaarden van toepassing zijn. De indeling in neerslag, water vanuit regionale wateren en overstroming vanuit een primaire waterkering wordt ook gebruikt in de infographic over verzekerbaarheid van klimaatrisico’s van het Verbond van Verzekeraars. Gebruik die categorieën als gespreksindeling, maar laat de actuele polis en de uitleg van de verzekeraar bepalen wat voor uw woning geldt.
Leg bijvoorbeeld afzonderlijk voor: wateroverlast door neerslag; water dat vanuit regionale wateren uw perceel bereikt; en water dat bij een overstroming vanuit een primaire waterkering de locatie bereikt. Vraag bij elke situatie welke gebeurtenis de polis precies bedoelt. De grenzen tussen begrippen en de gevolgen voor dekking moet u niet zelf afleiden uit een kaart, een vergunning of een algemene omschrijving van het risico.
Ook andere kenmerken van de locatie kunnen relevant zijn voor ontwerp en beoordeling. Voor een open plek kunt u vooraf de aandachtspunten rond een open en windrijke bouwlocatie bekijken. Dat vervangt de afzonderlijke verzekeringsbeoordeling van wateroorzaken niet.
Stuur de verzekeraar uw scenario’s en vraag per scenario om een schriftelijke reactie die verwijst naar de toepasselijke polisvoorwaarden. Laat bevestigen of de woning zelf is meeverzekerd en of de omschreven wateroorzaak onder dekking valt, is uitgesloten of alleen onder voorwaarden valt. Vraag ook naar het eigen risico, eventuele maximale vergoeding en voorwaarden die u vóór of na plaatsing moet naleven. Is iets afhankelijk van aanvullende informatie, laat dan precies benoemen welke informatie nog ontbreekt.
Controleer of de schriftelijke reactie past bij de polis die u daadwerkelijk afsluit of aanpast. Een algemene telefonische uitspraak, een indicatie op basis van een risicokaart of een reactie over alleen de hoofdwoning kan onvoldoende duidelijk zijn. Vraag om een antwoord op uw eigen situatie en bewaar de reactie bij de polisstukken. Als uw verzekeraar geen definitief oordeel kan geven voordat de woning is ontworpen of geplaatst, vraag dan welke ontwerp- of plaatsingsgegevens nodig zijn en op welk moment de dekking kan worden bevestigd.
Wij kunnen met u de bouwplek bespreken voordat u een ontwerp of bestelling vastlegt. Voor een gesprek op uw locatie kunt u een afspraak met ons maken.
Noteer per scenario niet alleen ‘wel’ of ‘geen dekking’, maar ook de polisverwijzing en openstaande vragen. Vul het blad aan met de datum van het antwoord en de naam van uw verzekeraar. Als de verzekeraar voorwaarden noemt, zet u die bij de vervolgstap en rondt u die af voordat u de opdracht geeft.
| Scenario | Polisartikel | Dekking of uitsluiting | Eigen risico | Open punt | Vervolgstap |
|---|---|---|---|---|---|
| Neerslagwater op de locatie | | | | | |
| Water vanuit regionale wateren | | | | | |
| Overstroming vanuit een primaire waterkering | | | | | |
Neem in uw besluit ook mee wat er gebeurt als de verzekeraar geen dekking biedt of nog geen definitief antwoord kan geven. U kunt dan eerst aanvullende voorwaarden of andere opties bespreken, of besluiten de aankoop uit te stellen. Een schriftelijk antwoord is geen algemene garantie voor iedere toekomstige schade: de uiteindelijke beoordeling hangt af van de gebeurtenis, de polis en de omstandigheden op dat moment. Wilt u daarna de stappen rond de aankoop doornemen, dan vindt u die op onze pagina over een mantelzorgwoning kopen.
Ga daar niet van uit. Vraag uw verzekeraar schriftelijk of de vrijstaande woning op uw perceel is meeverzekerd, hoe die wordt omschreven en of u de polis moet aanpassen. Laat ook de wateroorzaken afzonderlijk beoordelen.
Nee. Een vergunning en een verzekeringsdekking beantwoorden verschillende vragen. Vraag uw verzekeraar om een schriftelijk oordeel over de woning, de locatie en de wateroorzaken die u wilt laten beoordelen.
Dat kunt u niet zonder meer aannemen. Verplaatsbaarheid zegt op zichzelf niet welke dekking uw polis biedt; laat de verzekeraar de woning en de plaatsing op uw perceel beoordelen en eventuele voorwaarden schriftelijk bevestigen.
Vraag ons inspiratiemagazine hier aan. Meer dan 20 pagina’s boordevol inspiratie, informatie en tips!